住民税の普通徴収と特別徴収の違いとは?手続きの流れも解説
2026.10.26
住民税の納付方法は、自営業者などが対象となる「普通徴収」と、会社員などの給与所得者が対象となる「特別徴収」の2種類です。企業などの事業主には特別徴収が義務付けられており、煩雑な事務処理が伴います。本記事では住民税の普通徴収と特別徴収の違いや、従業員が退職した場合に取るべき対応を解説します。
目次
ADPS導入事例:北越コーポレーション株式会社様 人事給与データを一元管理で省人化、効率化の実現で生産性向上
「住民税」とは
住民税は、居住する都道府県や市区町村に対して納める地方税です。地域のインフラ整備や教育、ごみ処理など、身近な行政サービスを支えるための財源として活用されています。
個人が負担する住民税は、都道府県分と市区町村分で構成されており、それぞれ「都道府県民税」と「市町村民税」と呼ばれます。実際の納付は、市区町村が両方をまとめて徴収する仕組みです。
なお、一律で課される「均等割」と所得額に応じて計算される「所得割」から住民税の税額が決まります。また、2024年度(令和6年度)からは、国税である森林環境税(年額1,000円)が住民税の均等割とあわせて徴収されています。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
住民税の「普通徴収」と「特別徴収」との違い
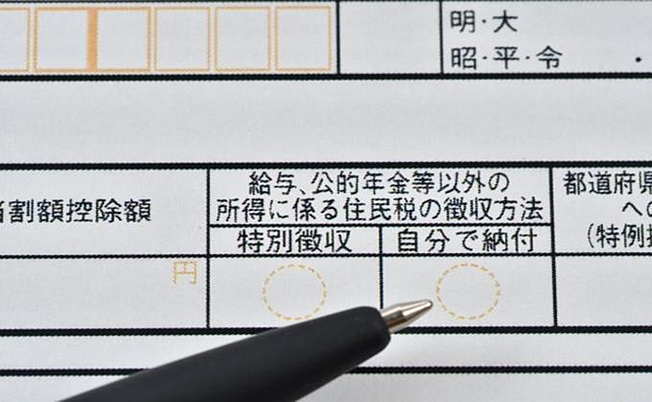
| 項目 | 普通徴収 | 特別徴収 |
|---|---|---|
| 納付者 | 納税者本人が納付 | 企業等が給与から天引きして納付 |
| 徴収回数 | 年4回(6月・8月・10月・翌年1月) | 年12回(毎月) 納付期限は原則「翌月10日」 |
| 納付方法 | 市区町村から本人へ納付書が送付。窓口・金融機関等で納付。6月に1年分一括納付も可。 一部自治体はクレカ・スマホ決済対応 |
事業主が給与から天引きし、市区町村へ納付。 |
| 対象者 | 給与所得のない自営業者・フリーランス・個人事業主等。無職でも前年所得があれば対象。 | 企業に勤める会社員等の給与所得者 原則、会社員は自分で納付不可 |
| 適用期間の考え方 | 前年1/1〜12/31の所得で税額計算し、当年6月から納付開始 | 同左(当年6月から給与天引き開始) |
| 普通⇄特別の切替 | 会社員の副業等の給与以外の所得分は普通徴収を選択可 | 会社員の給与分は特別徴収 |
個人の住民税を納付する仕組みには「普通徴収」と「特別徴収」の2種類が存在します。
税金の納付手続きを行う納付者や対象となる人が異なる以外にも、年間の支払い回数や実際の納入フローも大きく異なります。
そのため、自身がどちらに当てはまるかあらかじめ把握しておくことが重要です。ここでは、これら2つの徴収方式の具体的な違いについて、比較しながら解説していきます。
納付者の違い
普通徴収と特別徴収の違いとして、納付者が異なる点が挙げられます。
普通徴収は、納税義務者本人が住民税を納付する方法です。市区町村から送付される納付書を用いて納付します。
一方の特別徴収は、従業員を雇用する事業主が納税義務者に代わって住民税を納付する方法です。具体的には、従業員の給与から住民税を天引きし、事業主が市区町村へ納付します。
地方税法では、所得税の源泉徴収が義務付けられている事業主に対して、個人住民税を特別徴収することが義務付けられています。つまり、給与所得者の場合は特別徴収が適用されることが原則です。
対象者の違い
普通徴収と特別徴収は、対象者が異なります。
普通徴収は、原則として給与所得を得ていない人が対象となる徴収方法です。具体的には、フリーランスや個人事業主、自営業の方などが当てはまります。給与から税金が天引きされないため、自身で税金を納める手続きを行わなければなりません。
一方、特別徴収の対象は事業主に雇われている従業員などの給与所得者です。地方税法上のルールでは、「前年に給料を受け取っており、かつ4月1日現在、給料の支払いを受けている人」が対象と規定されています。
正社員以外にも、条件を満たせばアルバイトやパート、契約社員をはじめ、会社役員も特別徴収の対象に含まれます。
徴収回数や納付方法の違い
普通徴収は、一括払いまたは年4回の分割払いで納付する方法です。自治体によって違うものの、一般的には6月・8月・10月・翌年1月の年4回に分けて支払う必要があり、1回あたりの納付額が大きくなりやすい傾向にあります。
一方の特別徴収は、従業員の給与から住民税を天引きし、事業主が本人に代わって納付する方法です。毎月の給与から差し引くことが原則で、年12回に分けて支払います。
年間の住民税が30万円の場合、特別徴収であれば毎月2万5,000円ずつの負担ですが、普通徴収では1回あたり7万5,000円を納める必要があります。年間の納付額が同じでも徴収回数は異なるため、負担に感じることがあるかもしれません。
給与・副業所得に対する扱い方の違い
給与所得者の場合、原則として事業主が住民税の特別徴収義務者になり、給与から天引きする形で納付されます。従業員が給与にかかる住民税を納付する必要はありません。
一方、副業などの所得がある場合は少し複雑です。副業の所得が年間20万円以下であれば所得税の確定申告は不要とされるケースが一般的ですが、住民税は別途申告が必要になることがあります。自治体が住民税を計算する際に所得状況を把握する必要があることが理由です。
なお、副業で得た所得(給与所得以外の所得)にかかる住民税は、申告時に「普通徴収」を選択できます。副業先からも給与として支払いを受けている場合は、原則として普通徴収を選択できません。給与と副業所得を合算して計算された住民税は勤務先に通知されることが一般的ですが、普通徴収を選択すれば勤務先に通知されるのは給与分のみになります。
ただし、具体的な取り扱いは自治体ごとに異なる場合があるため、事前に確認しておくことが重要です。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
普通徴収のメリット・デメリット
普通徴収は納付方法の自由度が高い一方で、自身で納税管理を行う必要がある点が特徴ですが、立場や状況によってはメリットにもデメリットにもなります。
ここでは、普通徴収の主なメリットとデメリットを解説します。
普通徴収のメリット
普通徴収の大きなメリットは、納付のタイミングを選べることです。基本は年4回の分割払いですが、一括で支払うことも可能で、資金状況に応じて調整できます。
また、納付方法の選択肢が広い点も特徴です。自治体の窓口や金融機関での支払いに加え、口座振替やコンビニ納付、クレジットカード決済、スマホ決済アプリなどに対応しているケースもあります。
さらに、ポイントが付与される決済手段もあります。個人事業主や副業している人にとって、納付方法や納付タイミングを自身で管理できる点はメリットのひとつです。
普通徴収のデメリット
普通徴収は、自身で納付しなければならない点がデメリットです。納付手続きを忘れると、延滞金が発生するおそれがあります。
また、特別徴収は毎月の給与から天引きされますが、普通徴収は一括払いまたは年4回の分割払いが必要です。1回あたりの支払額が大きくなれば負担も増えます。
資金管理を誤ると納付時に資金繰りに影響が出る可能性があることに注意してください。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
特別徴収のメリット・デメリット
住民税の特別徴収は、毎月の給与支給時に税額を差し引き、勤務先が従業員に代わって各市区町村へ納めます。
この制度は、立場によって対応が異なります。事業主には計算や納付に関する事務作業が生じますが、従業員にとっては自ら納付手続きを行う必要がなくなる点が特徴です。
以下では、事業主と従業員それぞれの観点から、制度のメリットとデメリットを解説していきます。
事業主のメリット・デメリット
特別徴収の事業主のメリットは、税額計算が原則不要な点です。市区町村から送付される「特別徴収税額通知書」に記載された金額を給与から差し引くのみで、所得税のような年末調整や税額計算の手間が発生しません。
また、電子申告や電子納付に対応しているため、オンラインで手続きを完結させることも可能です。金融機関の窓口へ出向かずに納付できるため、事務の効率化につながります。
一方で、従業員数が多い事業主であれば、毎月の給与計算や納付管理の業務が増える点がデメリットです。異動や退職が発生した場合の手続きも必要になるため、人事・労務担当者の負担が大きくなる場合があります。
従業員のメリット・デメリット
特別徴収の従業員のメリットは、自身で納付する必要がない点です。住民税は毎月の給与から天引きされるため、納付忘れの心配がありません。また、年12回に分けて支払うため、1回あたりの負担額も抑えられます。
ただし、副業している人は注意が必要です。給与以外の所得を含めて住民税は計算されます。税額は勤務先に通知されるため、副業が勤務先に推測される可能性があります。
なお、毎月一定額の住民税が差し引かれることで収支計画は立てやすくなりますが、手取り額が常に少なく感じられる点もデメリットになります。
住民税の特別徴収は事業主の義務
住民税の特別徴収は、事業主の義務です。従業員が「普通徴収で納付したい」と希望しても、原則として応じられません。
地方税法第321条の3では、市町村は給与所得者からは住民税を特別徴収の方法で徴収すると定められています。また、第321条の4では、市町村は従業員から所得税を徴収して納付する義務のある事業主を「特別徴収義務者」として指定し、この特別徴収義務者に住民税を徴収させなければならない、としています。
参考:地方税法
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
特別徴収から普通徴収への切り替えが可能なケース
特別徴収は、地方税法に基づき事業主に実施が求められている徴収方法です。基本的に、普通徴収に変更することは想定されていません。
しかし、一定の事情が生じた場合には、結果として普通徴収へ移行するケースもあります。ここでは、その代表的な場面を整理します。
事業主や従業員に特段の事情がある場合
事業主や従業員に特段の事情がある場合、例外的に特別徴収から普通徴収に切り替えが可能です。神奈川県茅ヶ崎市を例に挙げると、事業主や従業員が以下に該当する場合、「普通徴収切替理由書(兼仕切紙)」の提出により、普通徴収への切り替えが可能です。
- 総従業員数が2人以下
- 他の事業主から特別徴収されている
- 給与が少なく税額が引けない
- 給与の支払いが不定期
- 退職者、退職予定者(5月末日までに退職予定の者)、休職者
- 事業専従者(個人事業主の場合のみ)
「特段の事情」に認められる事例は地方自治体により異なります。切り替えを検討している場合は、事前に市区町村などに確認してください。なお、切り替えに必要な書類は市区町村によって名称が異なる場合があります。
従業員が異動した場合
転勤や退職、休職などにより従業員が異動し、特別徴収ができなくなった場合は、事業主から市区町村に「給与所得者異動届出書」を提出します。提出期限は原則異動があった月の翌月10日までです。退職などで特別徴収できなくなるタイミングによって対応は異なります。
従業員が6月1日から12月31日までの間に退職をした場合、給与から天引きできなくなった税額を普通徴収へ切り替えし、従業員本人が直接納付することが原則です。
一方、従業員から一括徴収の申し出があれば、事業主で退職金や退職前に支払う給与から残額のすべてを天引きし、納付します。残額を一括で徴収するため、不足が出ないかどうか慎重に確認しましょう。
なお、従業員の退職が翌年1月1日から4月30日であれば、5月31日までに支給される給与や退職金などから一括徴収します。従業員の申し出がなくても、一括徴収が原則です。
ただし、死亡退職や、退職金や給与などで住民税の残額をまとめて支払いきれない場合は、一括徴収にはなりません。退職などが5月中の場合は、特別徴収で納付します。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
関連記事:退職後の住民税に関する手続きは?会社が行うべき業務を解説
事業主における特別徴収の手続きの流れ
従業員の住民税の特別徴収は、事業主の義務です。人事部門の担当者は、毎月の納税事務を間違いなく処理する必要があります。ここでは、住民税の特別徴収の流れを説明します。
1. 従業員が居住する市区町村に、事業主が給与支払報告書を提出する
住民税の特別徴収にあたって、事業主は従業員ごとに「給与支払報告書」の提出が必要です。前年の1月から12月に支払った給与額をまとめ、1月31日までに各従業員の居住する市区町村に提出します。給与支払報告書は、源泉徴収票とセットになったものです。
市区町村は、この給与支払報告書をもとに、住民税額を算出します。給与支払報告書は、「個人別明細書」と「総括表」の2つの様式で構成される書類です。個人別明細書には、従業員の氏名、住所や生年月日、給与額、マイナンバーなどが記載されており、源泉徴収票と同じです。
総括表は市区町村ごとに作成し、何人分の個人別明細書を提出するかなどを書き入れます。同じ市区町村に複数の従業員が住んでいる場合、従業員ら全員分の個人別明細書に総括表を付けて市区町村に提出する作業が必要です。
2. 事業主に特別徴収税額が通知される
給与支払報告書をもとに市区町村が住民税額を計算し、5月末日までに「特別徴収税額決定通知書」を送付します。この通知書には、事業主に送られるものと、納税者本人に送付されるものの2種類があります。
事業主に送られる通知書は、その市区町村に住む従業員の税額が一覧表の形式で記載されたものです。一方、納税者本人に送付される通知書では、前年の所得額や納税額、控除額などが確認できます。
3. 6月の給与から特別徴収を開始する
特別徴収税額決定通知書に基づき、6月の給与から住民税の特別徴収を開始します。通知書に記載された額を各従業員の給与から天引きします。
天引きは翌年の5月までで、翌年6月以降は新たに送られてくる特別徴収税額決定通知書に基づいて同様の手続きで特別徴収します。徴収した住民税は、翌月10日までに各市区町村に納付しましょう。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
特別徴収の手続きに変更が生じるケース
特別徴収は一定のルールに沿って行われますが、状況によっては手続き内容の見直しが求められることがあります。ここでは、変更が必要となる主なケースを確認します。
税額に変更が生じた場合
特別徴収税額に変更が生じた場合には、市区町村から「特別徴収税額変更通知書」が送付されます。内容を確認し、給与から天引きする税額を変更してください。
税額に変更が生じるケースとして、給与支払報告書が訂正されたり、所得控除の内容調査が反映されたりすることが考えられます。給与から天引きする住民税額の変更月は、特別徴収税額変更通知書に記載されています。
新入社員が入社してきた場合
新入社員の住民税の取り扱いは、前年に課税対象となる所得があったかどうかで異なります。
前年に所得がない場合は特別徴収の手続きは不要です。住民税は前年の所得に基づいて課税されるため、特別徴収が始まるのは2年目以降が原則です。
一方、前年に所得がある場合は、すでに住民税が課税されている可能性があります。その場合、給与から天引きするために「特別徴収切替届出書(依頼書)」を従業員の居住地の市区町村へ提出することが必要です。
なお、前職で特別徴収されている場合は、「給与所得者異動届出書」によって新しい勤務先に引き継がれるケースもあります。速やかに手続きすることで、住民税の徴収を円滑に進められます。
人事・労務管理システムは、「ADPS(アドプス)」がおすすめです。
人事・労務管理システムADPS(アドプス)で住民税の特別徴収の手続きを効率化
住民税の特別徴収は、法律で義務付けられています。従業員の給与から住民税を天引きする作業には間違いが許されません。煩雑な業務を着実にこなすには、給与計算システムの導入による自動化が一つの選択肢です。給与計算システムを使うことにより、事業主には以下のようなメリットが生まれます。
- 給与担当者の負担が軽減される
- 人的なミスが防止できる
- 業務の効率化や人員不足の解消につながる
人事・労務管理システム「ADPS(アドプス)」は、1990年の誕生以来、5000社を超える企業で活用されています。複雑な業務をわかりやすく体系化したナビゲーションにより、人事や給与関係の業務に初めて携わる担当者でも、安心して使える点が特徴です。
人事・給与業務を効率化して生産性向上につなげるためにシステムの導入を検討してはいかがでしょうか。
ADPS導入事例:北越コーポレーション株式会社様 人事給与データを一元管理で省人化、効率化の実現で生産性向上
まとめ
住民税は、地域の行政サービスにあてられる地方税です。給与所得者の住民税には、事業主が給与から天引きして市区町村に納付する「特別徴収」が義務付けられています。
自営業者などが住民税を支払う場合は、納税者本人が納付する「普通徴収」が採用されています。特別徴収は事業主が納付するため、本人が納付し忘れることがない点がメリットです。
特別徴収を義務付けられた事業主には、市区町村との手続きや、毎月の天引きなど、煩雑な事務処理が伴います。給与計算システムを導入し、煩雑な事務処理を自動化することによって、担当者の業務負担が軽減され、人的ミスを防げる効果が期待できます。
人手不足の深刻化などにより、従業員の生産性向上が求められる中、給与計算システムの導入は有効な選択肢の一つです。
「普通徴収」を選べるのはどのようなケースですか?
従業員から「本業も普通徴収にしてほしい」と言われたら応じてもよいですか?
中途入社・退職時はどのように処理しますか?(未徴収分の扱いは?)
普通徴収にした場合、会社は何をすべきですか?(期限や従業員への案内は?)
ADPS導入事例:北越コーポレーション株式会社様 人事給与データを一元管理で省人化、効率化の実現で生産性向上
カシオヒューマンシステムズコラム編集チームです。
人事業務に関するソリューションを長年ご提供してきた知見を踏まえ、
定期的に「人事部の皆様に必ず今後の業務に役立つ情報」を紹介しています。