【令和8年度(2026年度)】法改正まとめ!一覧も紹介
2026.09.18
2026年(令和8年)には、労務管理に関連するさまざまな法改正が予定されています。企業運営や日常業務に影響を及ぼす可能性があるため、労務担当者は変更点を押さえておきたいところです。
本記事では、2026年(令和8年)4月以降の法改正を時系列に沿って解説します。
目次
2026年(令和8年)施行の法改正一覧
2026年(令和8年)に施行される主な法改正は、次の表のとおりです。
| 施行時期 | 改正内容 |
|---|---|
| 4月 | 通勤手当の非課税限度額の改正 |
| 労働安全衛生法改正 | |
| 道路交通法改正 | |
| 年金制度改正法 | |
| 女性活躍推進法改正 | |
| 民法改正 | |
| 健康保険法改正 | |
| 子ども・子育て支援納付金の徴収開始 | |
| 5月 | 民事訴訟のデジタル化 |
| 薬機法等改正 | |
| 6月 | 資金決済法改正 |
| 保険業法改正 | |
| 7月 | 障害者雇用促進法改正 |
| 10月 | 年金制度改正法(10月施行分) |
| インボイス制度の改正 | |
| 労働施策総合推進法の改正 | |
| 12月 | 令和8年度税制改正による所得税の基礎控除の引上げ等 |
とくに4月の通勤手当の非課税限度額の改正や労働安全衛生法改正、年金制度改正、女性活躍推進法改正、子ども・子育て支援納付金の徴収開始は、実務に大きな影響を及ぼすものばかりです。対応を誤るとコンプライアンス違反につながる恐れもあるため、改正内容に対する理解を深めておきましょう。
なお、法改正に対応するためには人事管理システムの導入がおすすめです。人事管理システム「ADPS(アドプス)」は法改正にも対応しており、改正時には担当SEから案内を受けられるため、対応漏れの防止にもつながります。ぜひ「ADPS」の導入をご検討ください。
【4月施行】の法改正
2026年4月に施行された法改正には、主に次のようなものがあります。
- 通勤手当の非課税限度額の改正
- 労働安全衛生法改正
- 道路交通法改正
- 年金制度改正法
- 女性活躍推進法改正
- 民法改正
- 健康保険法改正
- 子ども・子育て支援納付金の徴収開始
それぞれの改正内容を見ていきましょう。
通勤手当の非課税限度額の改正
令和8年度税制改正により、通勤のため自動車などの交通用具を使用している給与所得者に支給する通勤手当の非課税限度額について、次の改正が行われました。
- 通勤距離が片道65km以上の方を対象に、非課税限度額を引き上げ
- 一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする人の1か月当たりの非課税限度額については、その通勤距離の区分に応じた非課税限度額に1か月当たりのその駐車場等の料金相当額(上限5,000円)を加算した金額とする
| 区分 | 課税されない金額 | ||
|---|---|---|---|
| 改正前 (令和8年4月1日以後適用) |
改正前 | ||
| ①交通機関又は有料道路を利用している人に支給する通勤手当 | 1か月当たりの合理的な運賃等の額 (最高限度 150,000円) |
同左 | |
| ②自動車や自転車などの交通用具を使用している人に支給する通勤手当 | 通勤距離の区分 | ||
| 片道2km未満 | (全額課税) | 同左 | |
| 片道2km以上 10km未満 | 4,200円 | 同左 | |
| 片道10km以上 15km未満 | 7,300円 | 同左 | |
| 片道15km以上 25km未満 | 13,500円 | 同左 | |
| 片道25km以上 35km未満 | 19,700円 | 同左 | |
| 片道35km以上 45km未満 | 25,900円 | 同左 | |
| 片道45km以上 55km未満 | 32,300円 | 同左 | |
| 片道55km以上 65km未満 | 38,700円 | 38,700円 | |
| 片道65km以上 75km未満 | 45,700円 | ||
| 片道75km以上 85km未満 | 52,700円 | ||
| 片道85km以上 95km未満 | 59,600円 | ||
| 片道95km以上 | 66,400円 | ||
| ③自動車や自転車などの交通用具を使用している人で一定の要件を満たす駐車場等を利用している人(通勤距離が片道2km未満である人を除きます。)に支給する通勤手当 | ②の金額と1か月当たりの駐車場等の料金相当額(上限5,000円)との合計額 | ― | |
| ④交通機関を利用している人に支給する通勤用定期乗車券 | (上限5,000円)との合計額 | 同左 | |
| ⑤交通機関又は有料道路を利用するほか、交通用具も使用している人(その交通用具を使用する通勤距離が片道2km未満である人を除きます。)に支給する通勤手当や通勤用定期乗車券 | 1か月当たりの合理的な運賃等の額と②の金額との合計額 (最高限度 150,000円) |
同左 | |
| ⑥交通機関又は有料道路を利用するほか、交通用具も使用している人で一定の要件を満たす駐車場等を利用している人(その交通用具を使用する通勤距離が片道2km未満である人を除きます。)に支給する通勤手当や通勤用定期乗車券 | 1か月当たりの合理的な運賃等の額と②の金額と1か月当たりの駐車場等の料金相当額(上限5,000円)との合計額 (最高限度 150,000円) |
― | |
労働安全衛生法改正
労働安全衛生法は、2026年(令和8年)1月1日から段階的に施行されています(公布日の2025年5月14日に一部は施行済み)。4月に施行された内容は、次のとおりです。
<4月施行内容>
- 高年齢者の労働災害防止対策の努力義務
- 治療と仕事の両立に向けた措置の努力義務化
- 個人事業者等への一定の義務付け など
<高年齢者の労働災害防止対策の努力義務>
増加傾向にある高年齢者の労働災害を防ぐための措置が努力義務化されました。具体的には、高年齢者の特性に配慮した作業環境の改善や作業管理など、必要な措置を講ずることが挙げられます。
労働災害防止対策に取り組む際に有効なのが、厚生労働省が策定した「高年齢労働者の安全と健康確保のためのガイドライン(通称:エイジフレンドリーガイドライン)」です。エイジフレンドリーガイドラインには、各事業場において必要な対策の具体例が紹介されています。
<治療と仕事の両立に向けた措置の努力義務化>
労働契約法第5条の安全配慮義務を果たすための取り組みとして、従業員の治療と仕事の両立を支援するために、必要な措置を講じることが事業者の努力義務になります。特定の病気が対象となるわけではなく、就業の継続に配慮が必要なすべての病気が対象となることに注意しましょう。
従業員に対する相談窓口の設置や制度の周知に向けた研修の実施などが挙げられます。
<個人事業者等への一定の義務付け>
労働安全衛生法による保護対象・義務の主体として個人事業者等を位置づけ、個人事業者等自身が講じるべき措置が義務付けられます。具体的には、従業員と同じ場所で個人事業者が作業する場合に構造規格や安全装置を具備しない機械等の使用禁止、特定機械等に対する定期自主検査の実施、危険・有害な業務にあたる際の安全教育の受講などです。
参考:厚生労働省「労働安全衛生法及び作業環境測定法の一部を改正する法律(令和7年法律第33号)」
関連記事:ストレスチェックとは?メリット・デメリットから導入方法、事例まで徹底解説
関連記事:労働安全衛生法とは?目的や2024年の改正点について解説
道路交通法改正
道路交通法も改正されました。主な改正内容は、次のとおりです。
- 自動車が自転車を追い抜く際に安全な間隔(目安:約1m~1.5m)を確保することを義務化
- 自転車・電動キックボードへの青切符制度導入
- 仮免許取得年齢の引き下げ(17歳6か月へ) など
なお、9月には生活道路の法定速度引き下げ(時速30kmへ)も予定されています。運送業や自動車関連企業は、社内で改正内容の周知徹底を図りましょう。
年金制度改正法
年金制度改正法の主な改正内容としては、次のようなものがあります。
- 在職老齢年金制度の見直し
- 被用者保険の適用拡大
<在職老齢年金制度の見直し>
年金を受給しながら働き、一定以上の賃金を得ている場合に年金の一部が支給停止となる在職老齢年金制度が見直されました。支給停止の対象となる収入基準額が、4月から65万円に引き上げられています。
<被用者保険の適用拡大>
被用者保険の適用要件も拡大されました。主な変更点は、次の2点です。
- 短時間従業員に適用されている「月額8万8,000円以上」の賃金要件が撤廃される
- 2027年から2035年までに企業要件が段階的に撤廃される
企業規模要件は、現在の51人以上から、次のように段階的に撤廃される予定です。
- 2027年10月:36人以上
- 2029年10月:21人以上
- 2032年10月:11人以上
- 2035年10月:1人以上
適用要件の拡大にともない、企業は短時間従業員の就労条件の見直しや給与計算システムの設定変更が必要です。また、人件費の増加が想定されるため、採用戦略の再検討も行う必要があります。
女性活躍推進法改正
女性活躍推進法改正で押さえておきたいポイントは、次の3点です。
- 情報公表の必須項目が拡大
- 女性活躍に関する情報公表の強化
- プラチナえるぼし認定基準の追加
<情報公表の必須項目が拡大>
常時雇用する従業員数が301人以上の企業では、新たに「管理職に占める女性従業員の割合」についての情報を公表することが義務付けられました。
<女性活躍に関する情報公表の強化>
常時雇用する従業員数が101人以上の企業には、女性管理職比率や男女賃金差の公表が義務化されました。これまで努力義務だった情報開示が法的義務となることに注意しましょう。
<プラチナえるぼし認定基準の追加>
プラチナえるぼし認定の認定基準に「求職者等に対するセクシュアルハラスメント防止にかかる措置内容を公表していること」が、新たに追加されました。
参考:厚生労働省「ハラスメント対策・女性活躍推進に関する改正ポイントのご案内」
参考:厚生労働省「女性活躍推進法特集ページ(えるぼし認定・プラチナえるぼし認定)」
民法改正
民法改正では、離婚した父母の子の養育に関するルールが大きく変わりました。主な変更点は、次のとおりです。
- 子どもを養育する親の責務
- 離婚後の親権
- 養育費の請求方法
- 安心・安全な親子交流
- 財産分与
- 養子縁組
<子どもを養育する親の責務>
改正により、父母(親権や婚姻関係の有無は問わない)に対して子どもを養育する父母の責務が明確化されました。また、子どもが親と同程度の生活水準を維持できるよう扶養しなければならない点や、父母間でお互いに協力し合う義務についても新たに規定されています。
<離婚後の親権>
従来の民法では、父母のどちらか一方が親権者となることが定められていました。今回の改正で、共同親権(父母2人ともが親権を持つ)か、単独親権(1人だけが親権を持つ)かを選択できるようになります。
協議離婚の場合は、父母が協議して共同親権と単独親権のいずれかを決めますが、裁判離婚の場合は家庭裁判所が事情を考慮したうえで判断します。
<養育費の請求方法>
養育費の請求方法も変わりました。これまで、取り決めどおりに養育費が支払われない場合、相手の財産を差し押さえる際には債務名義(公正証書・調停調書・審判書など)が必要でした。改正により、債務名義がなくても差し押さえの手続きができるようになっています。
また、離婚時に養育費の取り決めをしていない場合でも、子どもと暮らす親が他方の親に対して月額2万円(子ども1人あたり)の養育費を請求できるようになりました。
<安心・安全な親子交流>
安心・安全な親子交流を目的に、家庭裁判所の手続き中に親子の交流を試行的に実施する制度が設けられました。また、父母以外の親族と子どもの交流に関するルールや、婚姻中別居の場合の親子交流に関するルールも明確化されています。
<財産分与>
財産分与とは、婚姻中に夫婦が築いた財産を分け合うことです。これまで、財産分与に関する請求は離婚後2年間しかできませんでしたが、改正後は請求できる期間が離婚後5年間に延長されました。
<養子縁組>
養子縁組の場合の親権についても整理され、未成年者が養子となった場合には養親が親権者となり、実親が親権を持たなくなりました。また、離婚時に共同親権を選択した場合でも、一方の親がのちに再婚相手の子と養子縁組の手続きをした場合、もう一方の親は親権を失うことになりました。
さらに、養子縁組の手続きで父母の意思が一致しない場合に、家庭裁判所が関与して調整を図る仕組みも新たに設けられています。家庭裁判所は、父母のいずれか一方を養子縁組に関する親権行使者(単独で養子縁組の手続きができる者)として指定します。
参考:法務省「父母の離婚後の子の養育に関するルールが改正されました」
健康保険法改正
健康保険法の改正にともない、被扶養者認定における年間収入の取り扱いが変更されました。社会保険手続きを担当する労務担当者にとっては、実務に大きく影響する変更であるため、内容を確認しておきましょう。
<2026年3月まで>
被扶養者となる人の年間収入:その人の過去の収入、現時点の収入または将来の収入の見込み等に鑑み、今後1年間の収入の見込みで判定
<2026年4月以降>
次の要件を満たす場合、労働契約の内容をもとに年間収入を判定する取り扱いとなっています。
- 労働契約で定められた賃金から見込まれる年間収入が130万円未満であること
- 給与収入以外からの収入(年金収入や事業収入など)が見込まれないこと
上記の要件を満たす被扶養者認定の対象者が次のいずれかに該当する場合、原則として被扶養者に該当するものとして取り扱うことになります。
- 扶養認定を受ける人が被保険者と同一世帯に属しているとき:被保険者の年間収入の2分の1未満である場合
- 扶養認定を受ける人が被保険者と同一世帯に属していないとき:被保険者からの援助による収入額より少ない場合
被扶養者の年間収入を確認するためには、労働条件通知書等の労働契約の内容のわかる書類の提出や、「給与収入のみである」旨を申し立てる必要があります。
なお、労働条件通知書等の労働契約の内容が確認できる書類で規定されている基本給、諸手当、賞与を年間収入見込額として被扶養者認定の判定が行われます。時間外・休日労働に対する賃金は労働契約の締結時点では見込みにくいため、認定における年間収入には含みません。
労働契約内容が確認できる書類がない場合には、これまでと同様に勤務先が発行した収入証明書や課税(非課税)証明書等で年間収入を判定することになります。
給与収入以外の収入があるかどうかを確認する方法として、次の2パターンが挙げられます。
- 健康保険被扶養者(異動)届の「扶養に関する申立書」欄に本人が記載する
- 健康保険被扶養者(異動)届の添付書類として認定対象者が作成した「給与収入のみである」旨の申立書を添付する
被扶養者認定後、結果的に年間収入が基準額を上回った場合でも増加額が社会通念上妥当な範囲であれば、被扶養者の認定を取り消す必要はありません。
参考:日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
子ども・子育て支援納付金の徴収開始
2026年(令和8年)4月分保険料から、子ども・子育て支援納付金が新たに徴収されています。子ども・子育て支援納付金とは、少子化対策の財源確保のため、公的医療保険の加入者が医療保険料とあわせて負担する仕組みです。支援金額は医療保険ごとに定められており、2026年度の支援金の推計額(平均月額)は次のとおりです。
- 被用者保険(協会けんぽ・健康保険組合・共済組合):約550円(被保険者1人あたり)
- 国民健康保険:約300円(一世帯あたり)
- 後期高齢者医療制度:約200円(被保険者1人あたり)
被用者保険の場合、実際に被保険者が負担する2026年度の支援金額(月額)は次の計算式で算出されます。
支援金額(月額) = 標準報酬月額 × 支援金率(0.23%) ÷ 2
(被保険者と事業主とで折半)
国民健康保険に加入している場合は、市区町村が定める条例に基づいて、世帯や個人の所得等に応じて決定されます。後期高齢者医療制度に加入している場合は、個人の所得等に応じて決定されます。
なお、法改正にスムーズに対応する場合におすすめなのが、人事管理システムの導入です。「ADPS(アドプス)」を導入すると、改正時に担当SEから案内が来るため安心です。
参考:厚生労働省「令和6年雇用保険制度の改正内容について(子ども・子育て支援法等の一部を改正する法律)」
関連記事:子ども・子育て支援金制度とは?対象者や給付金の種類などわかりやすく解説
【5月施行】の法改正
5月施行の主な法改正には、次のようなものがあります。
- 民事訴訟のデジタル化
- 薬機法等改正
民事訴訟のデジタル化
2026年5月21日から、改正民事訴訟法が完全施行されました。それにともない、民事裁判手続のデジタル化が全面的に実施され、インターネットを利用した申立て等が可能になっています。
民事訴訟のデジタル化によるメリットは、次のようなものです。
- 手間や時間、コストの削減
- Web会議ツールの利用による、裁判所への出頭負担の軽減
- インターネット申し立てを利用した場合の手数料等の低額化 など
裁判手続きでは、紙の訴状の持参や郵送が必要です。インターネット申し立てが可能になれば、持参や郵送にかかっていた手間や時間、コストなどを削減可能です。また、Web会議ツールを利用すれば、裁判所まで行かなくても裁判に参加できます。
参考:日本司法書士会連合会「民事裁判手続のデジタル化へ向けた対応」
薬機法等改正
薬機法等が改正され、医薬品の安全確保や適正使用に関する制度が見直されました。副作用や不具合などの情報をスムーズに収集・報告する体制が整備され、患者の安全を守る仕組みが強化される予定です。
【6月施行】の法改正
6月施行の主な法改正には、次の2つがあります。
- 資金決済法改正
- 保険業法改正
資金決済法改正
資金決済法とは、前払式支払手段(商品券や電子マネーなど)、資金移動業および暗号資産交換業などの資金決済システムに関するルールを定めた法律です。決済サービスの利便性向上や利用者の財産保護、システムの安全性確保を目的としています。
改正では利用者保護の観点から、新しい決済手段(電子決済や暗号資産など)に対応するための規制が強化されました。具体的な強化策は次のとおりです。
- 資金移動業者や暗号資産交換業者に対する管理体制の厳格化
- トラブル発生時の救済制度の整備
電子決済を安心して利用できるように、不正利用防止やセキュリティ強化が義務化されます。
参考:金融庁「令和7年資金決済法改正に係る政令の公布及びパブリックコメントの結果等について」
保険業法改正
保険業法とは、保険会社の健全な運営と保険募集の公正さを確保して保険契約者を守るための法律です。改正にともない、保険契約者の保護を強化するための仕組みが導入されました。
具体的には、保険商品の販売における説明義務の厳格化や、顧客が意向にあった商品を選択できるようにするための支援体制の構築などです。
なお、保険会社の健全な運営を確保するための監督基準も見直され、より透明性の高い経営管理が義務付けられます。
参考:金融庁「令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について」
【7月施行】の法改正
7月施行の法改正として、障害者雇用促進法改正にともなう、障害者雇用率の引き上げが挙げられます。法定雇用率が引き上げられるだけでなく、対象事業主の範囲も変更されるため、自社が対象になるかどうかをあらかじめ確認しておくことが大切です。
障害者雇用促進法の改正について見ていきましょう。
障害者雇用率の引き上げ
障害者雇用促進法の改正にともない、民間企業における障害者の法定雇用率が2.5%から2.7%に引き上げられました。また、対象事業主の範囲は現行の従業員数40人以上から従業員数37.5人以上に拡大しています。
| 2023年度 | 2024年4月 | 2026年7月 | |
|---|---|---|---|
| 民間企業の法定雇用率 | 2.3% | 2.5% | 2.7% |
| 対象事業主の範囲 | 43.5人以上 | 40.0人以上 | 37.5人以上 |
対象事業主の範囲拡大にともない、これまで障害者の雇用義務がなかった企業も対象になる可能性が出てきます。対象事業主には次のような義務が生じることに注意しましょう。
- 毎年6月1日時点での障害者雇用状況のハローワークへの報告
- 障害者の雇用促進と職場定着を図るための「障害者雇用推進者」の選任(努力義務)
対象企業に該当する場合は、障害者を雇用するための制度や環境を整備する必要があります。また、助成金や税制上の優遇措置を受けられるかどうかも確認しておきましょう。
参考:厚生労働省・都道府県労働局・ハローワーク「障害者の法定雇用率引上げと支援策の強化について」
【10月施行】の法改正
10月施行の主な法改正には次の3つがあります。
- 年金制度改正法(10月施行分)
- インボイス制度の改正
- 労働施策総合推進法の改正
それぞれの改正内容について見ていきましょう。
年金制度改正法(10月施行分)
年金制度改正法の施行にともない、社会保険の加入拡大の対象である短時間従業員の社会保険料負担を軽減する「保険料調整制度」が始まります。新たに社会保険の加入対象となった短時間従業員が、就業調整することなく働けるように支援する仕組みです。対象事業所では、対象従業員の社会保険料が軽減されます(通算3年間)。
次のいずれかに該当する事業所が対象です。
- 今後の社会保険適用拡大によって、短時間従業員が加入対象となる事業所
- 2026年10月1日以降に手続きを行い、任意特定適用事業所となる事業所(2026年9月30日以前に任意特定適用事業所となっている事業所は対象外)
対象となる従業員は、次の条件をすべて満たす必要があります。
- 労働時間:週の所定労働時間が20時間以上(フルタイムの3/4未満)
- 月収:13万円未満(標準報酬月額12万6000円以下)
- 学生ではないこと
なお、従業員が将来受け取る年金額に影響はありません。
参考:厚生労働省、日本年金機構「2026年10月1日から短時間労働者の社会保険料負担を支援する制度が始まります」
インボイス制度の改正
インボイス制度の改正にともない、次のような変更点が生じます。
- 2割特例が2026年9月末日をもって終了し、3割特例が適用される
- 3割特例は法人が対象外
- 免税事業者などからの仕入れに係る仕入税額控除の割合が7割となる
3割特例は個人事業主のみに適用され、法人は対象外となることに注意しましょう。免税事業者の仕入れ税控除は、当初は10月から8割から5割へ引き下げられる予定でしたが、改正にともない7割に変更されています。
労働施策総合推進法の改正と男女雇用機会均等法の改正
労働施策総合推進法の改正と男女雇用機会均等法の改正によりハラスメント対策が強化され、次の2点が義務化されます。
- カスタマーハラスメント対策の義務化
- 求職者(就職活動中の学生やインターンシップ生など)に対するセクハラ対策の義務化
事業主は従業員や求職者がハラスメントに遭わないように、相談体制の整備やハラスメント防止のための措置、周知・啓発などをあわせて講じる必要があります。
就業規則の見直しや改定、相談窓口の設置、教育研修の実施、対応マニュアルの整備などを検討しましょう。
参考:厚生労働省「令和8年10月1日からハラスメント対策が強化されます!」
関連記事:労務管理とは?人事管理との違いや仕事内容などの基礎知識
【12月施行】
令和8年度税制改正による所得税の基礎控除の引上げ等
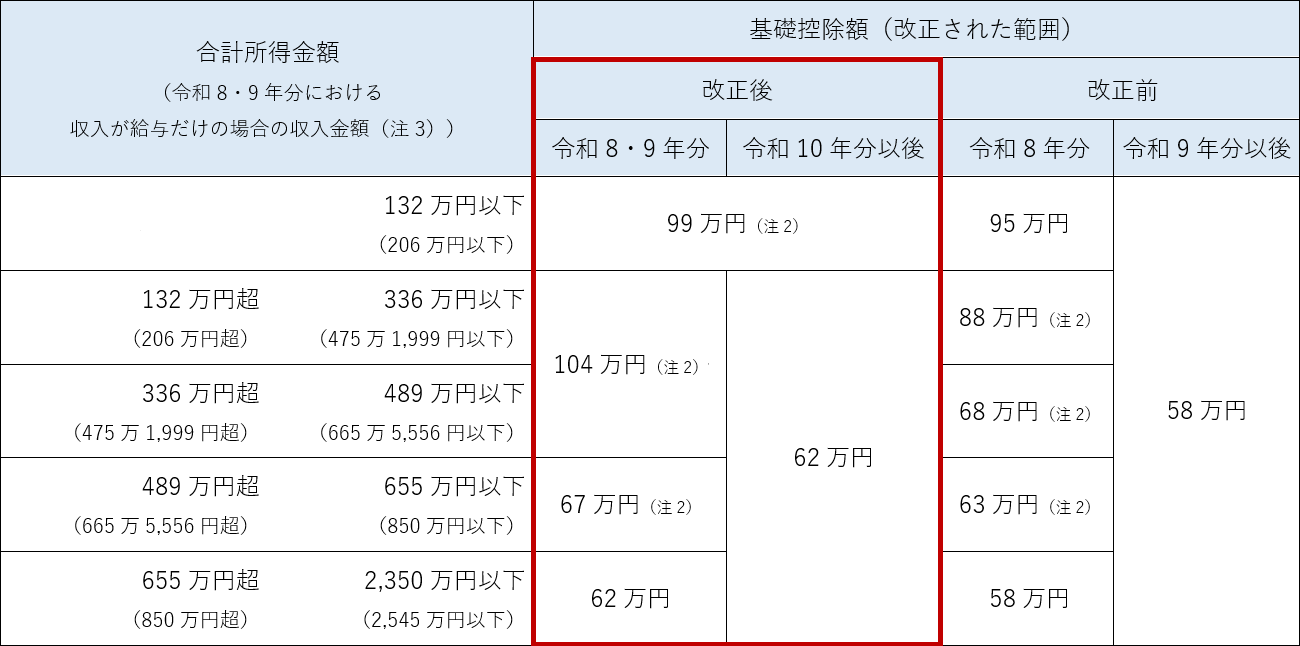
令和8年度税制改正により、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ及び扶養親族等の所得要件の改正等が行われました。
- 原則として令和8年12月1日に施行され、令和8年分以後の所得税について適用
- 令和8年12月に行う年末調整など、令和8年12月以後の源泉徴収事務に変更が生じる※
※令和8年11月までの源泉徴収事務に変更は生じません。
基礎控除の引上げは下記表のとおりです。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
法改正に対応するなら「ADPS(アドプス)」がおすすめ
法改正にともない、変更点の把握や従業員への周知、システムやツールの修正・改修など、労務担当者の業務は膨大になります。
労務担当者の工数削減やシステム・ツールの修正・改修にともなうミス軽減におすすめなのが、人事管理システム「ADPS(アドプス)」の導入です。「ADPS」は、人事情報管理や給与計算、勤怠管理など、人事部門で生じる複雑な業務をサポートして、業務効率化を実現するシステムです。
また、「ADPS」は法改正にも対応します。法改正のタイミングで担当SEから連絡が来るため、対応漏れを防ぎやすくなります。
法改正にともなう作業にお悩みの場合は、ぜひ「ADPS」の導入をご検討ください。
最新情報を把握して法改正に備えよう
2026年(令和8年)は、年金制度改正法や健康保険法改正、女性活躍推進法改正など多くの法改正が実施される年です。また新たに子ども・子育て支援納付金の徴収が開始されています。
本記事で紹介した法改正一覧を参考に、自社が該当する内容を確認しておきましょう。なお、法改正にともなう作業効率化を実現したい場合には、システムの活用がおすすめです。
法改正に対応している「ADPS(アドプス)」の導入を検討してはいかがでしょうか。
カシオヒューマンシステムズコラム編集チームです。
人事業務に関するソリューションを長年ご提供してきた知見を踏まえ、
定期的に「人事部の皆様に必ず今後の業務に役立つ情報」を紹介しています。