【2026年(令和8年)】年末調整の書き方とは?必要書類や注意点、変更点を解説
2026.10.01
2026年(令和8年)分の年末調整では、基礎控除・給与所得控除の引き上げや扶養親族等の所得要件の緩和などの変更点があります。そのため、労務担当者は正しい内容を理解したうえで実務に臨むことが重要です。
本記事では、2026年(令和8年)分の年末調整で提出が必要な書類や書き方、変更が生じた点などについて解説します。
年末調整・給与計算は人事・労務管理システムADPS(アドプス)がおすすめです。
目次
年末調整とは
年末調整とは、給与の支払者が給与所得者の1年間の所得税額を計算し、毎月の給与や賞与から源泉徴収した税額との差額を精算する手続きです。
毎月の源泉徴収税額は概算で計算されるため、生命保険料控除や扶養親族の増減などを反映した年間の所得税額と差が生じることがあります。年末調整ではその差額を再計算し、還付や追加徴収などを行います。
年末調整の対象になる人と年末調整の提出スケジュールを見ていきましょう。
年末調整の対象者
年末調整の対象となるのは、原則として会社に雇用されており、給与の支払いを受けている人です(給与の支払いを受けていても、1年間の給与総額が2,000万円を超える人と「扶養控除等申告書」を提出していない人は対象外)。また、パートやアルバイトであっても、会社に「扶養控除等(異動)申告書」を提出していれば対象になります。
年末調整の対象になる人は、次のとおりです。
- 1年(1月1日~12月31日)を通じて勤務している人
- 年の途中で入社し、年末(12月31日)まで勤務している人
- 1年間の途中で海外支店等に転勤したことなどの理由により非居住者となった人
また、1年間の途中で退職した場合でも、次のような人は年末調整の対象になります。
- 死亡退職者
- 心身の障害が著しく、12月31日までに再就職が見込まれない人
- 12月に支給される給与(賞与含む)を受け取ったあとに退職した人
- パートやアルバイトの従業員で、退職した際に12月31日までに支払われる給与の合計が年間136万円以下の人(※ダブルワークや、退職後もほかの勤務先から年末までに給与が支払われる場合を除く)
関連記事:年末調整とは?確定申告との違いや必要書類、申請手順を解説
年末調整に関する書類の提出スケジュール
一般的な年末調整業務のスケジュールは次のとおりです。
- 11月下旬頃まで:申告書の配布・回収、控除額の確認
- 12月上旬頃まで:年調年税額の計算
- 12月の給与支給時:過不足税額の精算
- 1月末日まで:各種法定調書の提出
会社は必要な申告書を従業員に配布し、書類を提出してもらいます。
<配布書類>
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書
- 給与所得者の保険料控除申告書
また、対象者のみ以下の書類も必要です(従業員が用意)。
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書
従業員から申告書を回収したのち、年調年税額と源泉徴収税額の差額から納税額の過不足を計算します。過不足がある場合は、12月又は1月の給与支給時に還付または追加徴収によって精算します。
年末調整後は、源泉所得税の納付、源泉徴収票の交付、給与支払報告書・法定調書の提出などを行います。
- 源泉徴収票(※一定の提出範囲あり):税務署
- 支払調書(特定の外部への支払いがあった場合に提出が必要):税務署
- 給与支払報告書:従業員が1月1日時点で居住している住所地の市区町村
なお、令和9年1月1日以後は、市区町村に給与支払報告書を提出すると、税務署に源泉徴収票を提出したものとみなされます。あわせて、令和9年1月31日までに従業員本人へ源泉徴収票の交付も必要です。
申告書の配布・回収から計算までを効率化するには
参考:国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」
年末調整と確定申告の違い
年末調整と確定申告の目的は、いずれも所得税を確定させることですが、手続きを行う人や対象者、手続きの時期、書類提出先などが異なります。
それぞれの違いは次の表のとおりです。
| 項目 | 年末調整 | 確定申告 |
|---|---|---|
| 手続きを行う人 | 原則勤務先 | 納税者本人 |
| 対象者 | 給与所得者(会社員、パート、アルバイトなど) | 年末調整の対象外となる給与所得者、個人事業主、フリーランスなど |
| 対象所得 | 勤務先からの給与所得 | 1年間に得たすべての所得 |
| 手続期間 | 11月下旬頃~翌年1月 | 原則翌年2月16日~3月15日 |
| 書類提出先 | 勤務先 | 税務署 |
| 申告可能な控除 | 基礎控除、扶養控除、配偶者控除、保険料控除など | 年末調整で扱う控除、医療費控除、雑損控除、寄附金控除など |
年末調整で提出する書類
年末調整には従業員の扶養状況や保険料控除などが反映されます。そのため、従業員は該当する申告書を勤務先へ提出しなければなりません。年末調整に必要な書類は、次のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 所得金額調整控除申告書
- 給与所得者の保険料控除申告書
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書
なお、以下の4つの申告書は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」にまとめられているため、該当する欄に必要に応じて記載しましょう。
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 所得金額調整控除申告書
ここからは、年末調整で提出する書類の概要について解説します。
給与所得者の扶養控除等(異動)申告書
給与所得者の扶養控除等(異動)申告書は、勤務先へ給与所得者本人や扶養親族などの情報を申告するための書類です。次のような控除を申告します。
- 扶養控除
- 障害者控除
- 勤労学生控除
- 寡婦控除
- ひとり親控除
原則として、年末調整を受けるすべての給与所得者は、給与所得者の扶養控除等(異動)申告書を勤務先に提出する必要があります。
給与所得者の基礎控除申告書
給与所得者の基礎控除申告書は、年末調整で基礎控除を受ける際に必要な書類です。給与所得者の基礎控除申告書で申告できる所得控除は次のとおりです。
- 基礎控除
基礎控除はほとんどの給与所得者が受けられます。ただし、年間の合計所得金額が2,500万円を超える人は対象外です。
給与所得者の配偶者控除等申告書
給与所得者の配偶者控除等申告書は、年末調整で配偶者控除又は配偶者特別控除を受けるために必要な書類です。給与所得者の配偶者控除等申告書で申告できる所得控除は次のとおりです。
- 配偶者控除
- 配偶者特別控除
配偶者の年間所得見積額によって、控除の適用可否や控除額が変わることに注意しましょう。
給与所得者の特定親族特別控除申告書
給与所得者の特定親族特別控除申告書は、特定親族特別控除を受けるために必要な書類です。大学生世代の子どもを持つ親の税負担を軽減するために、2025年分(令和7年分)の所得税から新設されました。
給与所得者の特定親族特別控除申告書で申告できる所得控除は次のとおりです。
- 特定親族特別控除
特定親族特別控除の適用可否は、年齢が19歳以上23歳未満で、給与収入で136万円を超え197万円以下(合計所得金額で62万円超123万円以下、改正前:58万円超123万円以下)であるかどうかが基準です。
所得金額調整控除申告書
所得金額調整控除申告書は、所得金額調整控除を受けるために必要な書類です。所得金額調整控除申告書で申告できる所得控除は次のとおりです。
- 所得金額調整控除
所得金額調整控除には以下の2種類があります。
- 子ども・特別障害者等を有する者等の所得金額調整控除
- 給与所得と年金所得の双方を有する者に対する所得金額調整控除
このうち、年末調整で申告できるのは「子ども・特別障害者等を有する者等の所得金額調整控除」のほうです。年末調整の対象となる給与収入が850万円を超え、次のいずれかに該当する人が対象です。
- 給与所得者本人が特別障害者である
- 同一生計配偶者又は扶養親族が特別障害者である
- 23歳未満の扶養親族がいる
なお、「給与所得と年金所得の双方を有する者に対する所得金額調整控除」は、年末調整では適用されません。
給与所得者の保険料控除申告書
給与所得者の保険料控除申告書は、給与所得者が支払った保険料について所得控除を受けるために必要な書類です。給与所得者の保険料控除申告書で申告できる所得控除は次のとおりです。
- 社会保険料控除
- 生命保険料控除
- 地震保険料控除
- 小規模企業共済等掛金控除
なお、会社から支払われる給与や賞与から社会保険料が天引きされている人は、年末調整での申告は不要です。
給与所得者の(特定増改築等)住宅借入金等特別控除申告書
給与所得者の(特定増改築等)住宅借入金等特別控除申告書は、住宅ローンを利用して自宅の取得や増改築などを行った人が、住宅ローン控除(住宅借入金等特別控除)を受けるために必要な書類で、住宅借入金等特別控除(住宅ローン控除)の適用を申告します。
初めて住宅ローン控除の適用を受ける際には、給与所得者であっても原則として確定申告が必要です。2年目以降は、必要書類を勤務先へ提出するだけで、年末調整で控除を受けられます。
なお、「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」は、税務署から納税者本人に送付または電子交付されます。
【書類別】年末調整で提出する書類の書き方
年末調整で提出する書類別にそれぞれの書き方を解説します。ここからは、国税庁が公表している2026年(令和8年)分の制度・様式に基づいて解説します。
給与所得者の扶養控除等(異動)申告書の書き方
扶養控除等(異動)申告書は、主たる給与を受ける勤務先に提出する書類です。記載内容は次のとおりです。
- 基本情報(氏名、住所など)の記載
- 源泉控除対象配偶者、源泉控除対象親族の記載
- 障害者、寡婦、ひとり親又は勤労学生の記載
- 住民税に関する事項の記載
ここから詳しく解説します。
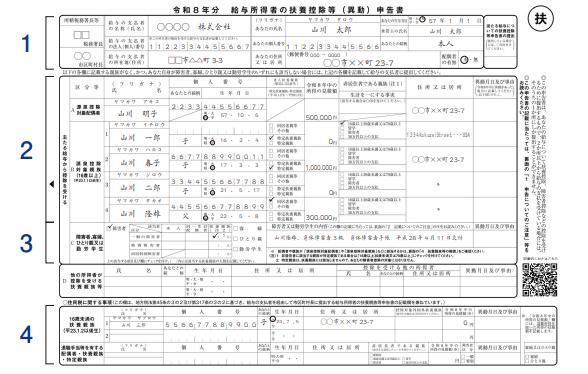
引用:国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
<1:基本情報(氏名、住所など)>
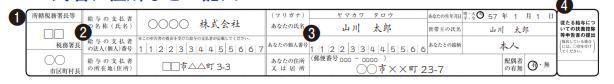
引用:国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
①所轄税務署長等:給与支払者の所在地等の所轄税務署長と自分の住んでいる市区町村長を記載
②給与の支払者の法人(個人)番号:記載不要
③あなたの個人番号:個人番号を記載
④従たる給与についての扶養控除等申告書の提出:2か所以上から給与の支払いを受けている人が、他の給与の支払者に「従たる給与についての扶養控除等申告書」を提出している場合にチェックを付ける
<2:源泉控除対象配偶者、源泉控除対象親族>
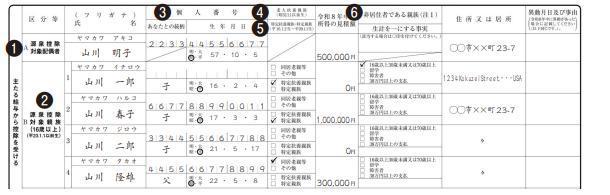
引用:国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
①A 源泉控除対象配偶者:源泉控除対象配偶者に該当する配偶者がいる場合に配偶者の情報を記載。なお、源泉控除対象配偶者とは、以下の要件をすべて満たす配偶者のこと
- 申告者の合計所得金額の見積額が900万円以下である
- 申告者と生計を一にしている配偶者
- 配偶者の合計所得金額の見積額が95万円以下である
- 配偶者が青色事業専従者として給与の支払いを受けていない、又は白色事業専従者ではない
②B 源泉控除対象親族:次の1、2のいずれかに該当する人を記載
1:扶養親族のうち、次のイ又はロのいずれかに該当する人
イ:居住者のうち、年齢16歳以上の人
ロ:非居住者のうち、次のいずれかに該当する人
(A)年齢16歳以上30歳未満の人
(B)年齢70歳以上の人
(C)年齢30歳以上70歳未満の人
(C)のうち、「留学により国内に住所及び居所を有しなくなった人」、「障害者」又は「あなたから令和8年中において生活費又は教育費に充てるための支払を38万円以上受ける人」のいずれかに該当する人
2:生計を一にする親族のうち年齢19歳以上23歳未満で令和8年中の合計所得金額の見積額が58万円超100万円以下の人
③個人番号:源泉控除対象配偶者及び源泉控除対象親族の個人番号を記載
④老人扶養親族:源泉控除対象親族が年齢70歳以上の場合に、次のいずれかにチェックを付ける
- 同居老親等:申告者本人又は配偶者の直系尊属で、申告者本人又は配偶者との同居を常況としている人
- その他:その人が同居老親等以外の人であるとき
⑤特定扶養親族・特定親族:源泉控除対象親族が年齢19歳以上23歳未満の場合に、次のいずれかにチェックを付ける
- 特定扶養親族:その人の令和8年中の合計所得金額の見積額が58万円以下であるとき
- 特定親族:その人の令和8年中の合計所得金額の見積額が58万円超100万円以下である
なお、申告書上の記載説明は、基礎控除額の引き上げにともなう扶養親族等の所得要件が反映されていません。令和8年12月の年末調整時には、特定扶養親族は62万円以下、特定親族特別控除の対象は62万円超123万円以下が判定基準となるため注意しましょう。なお、源泉控除対象親族に含まれる特定親族の所得範囲も、改正後は62万円超100万円以下となります。
⑥非居住者である親族:源泉控除対象親族が非居住者である場合、該当する項目にチェックを付ける
- 16歳以上30歳未満又は70歳以上の場合:16歳以上30歳未満又は70歳以上にチェック
- 30歳以上70歳未満の場合:「留学」「障害者」「38万円以上の支払」のうち該当する項目にチェックを付ける
<3:障害者、寡婦、ひとり親又は勤労学生>
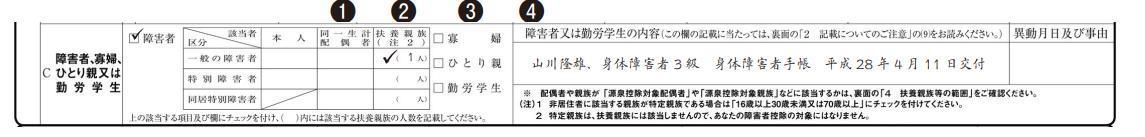
引用:国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
①同一生計配偶者:同一生計配偶者が一般の障害者、特別障害者又は同居特別障害者に該当する場合、該当項目にチェックを付ける
②扶養親族:扶養親族が一般の障害者、特別障害者又は同居特別障害者に該当する場合、該当項目にチェックを付ける
③寡婦など:申告者本人が寡婦、ひとり親、勤労学生に該当する場合にチェックを付ける
④障害者又は勤労学生の内容:障害者又は勤労学生に該当する場合に、氏名や事実を記載
<4:住民税に関する事項>
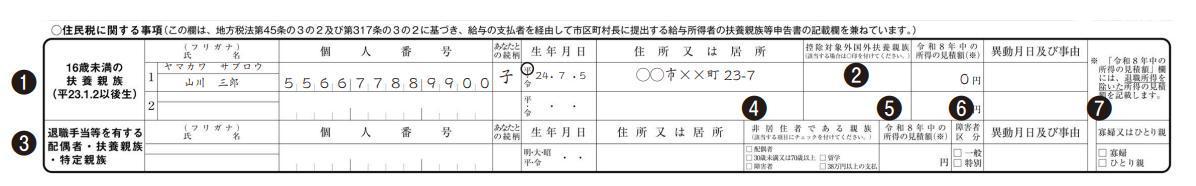
引用:国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
①16歳未満の扶養親族(平23.1.2以後生):16歳未満の扶養親族について記載
②控除対象外国外扶養親族:国内に住所を有しない16歳未満の扶養親族がいる場合にチェックを付ける
③退職手当等を有する配偶者・扶養親族・特定親族:退職手当等の支払いを受ける配偶者、扶養親族、特定親族がいる場合に記載
④非居住者である親族:退職手当等の支払いを受ける配偶者・扶養親族・特定親族が非居住者である場合にチェックを付ける
⑤令和8年中の所得の見積額(退職所得を除く):令和8年中の退職所得の金額を除いた合計所得金額の見積額を記載
⑥障害者区分:退職手当等の支払いを受ける配偶者又は扶養親族について、その配偶者又は扶養親族が、障害者又は特別障害者である場合に、該当項目にチェックを付ける
⑦寡婦又はひとり親:令和8年中の合計所得金額の見積額が、退職所得を除いて58万円以下となる扶養親族を有することで、申告者本人が寡婦又はひとり親に該当する場合に、チェックを付ける
給与所得者の基礎控除申告書の書き方
年末調整で基礎控除を受ける人は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の用紙の「給与所得者の基礎控除申告書(画像の2のところ)」に必要事項を記載します。
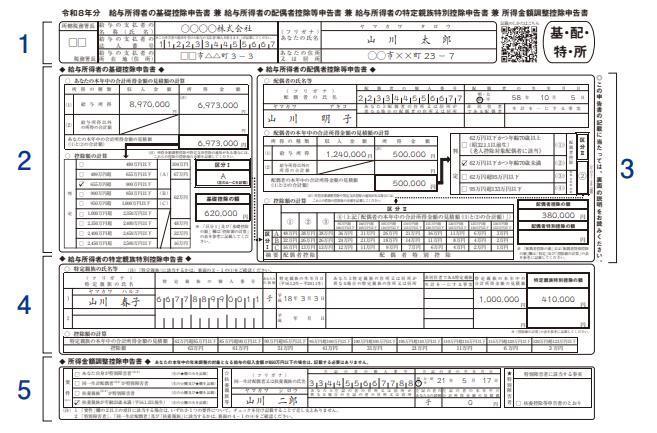
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
なお、最上部の基本情報欄(画像の1のところ)は、以下4種類の申告書共通欄です。
- 基礎控除申告書
- 配偶者控除等申告書
- 特定親族特別控除申告書
- 所得金額調整控除申告書
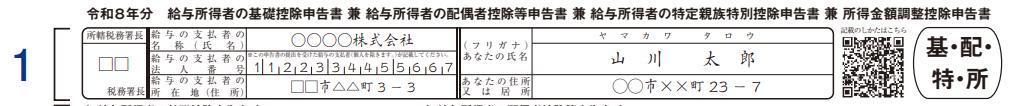
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
基本情報欄には次のような項目があります。
- 所轄税務署長:給与の支払者の所在地等の所轄税務署長を記載
- 給与の支払者の法人番号:記載不要
- 給与の支払者の所在地(住所):給与の支払者の所在地を記載
- あなたの氏名、あなたの住所又は居所:氏名、住所を記載
基礎控除申告書の書き方は次のとおりです。
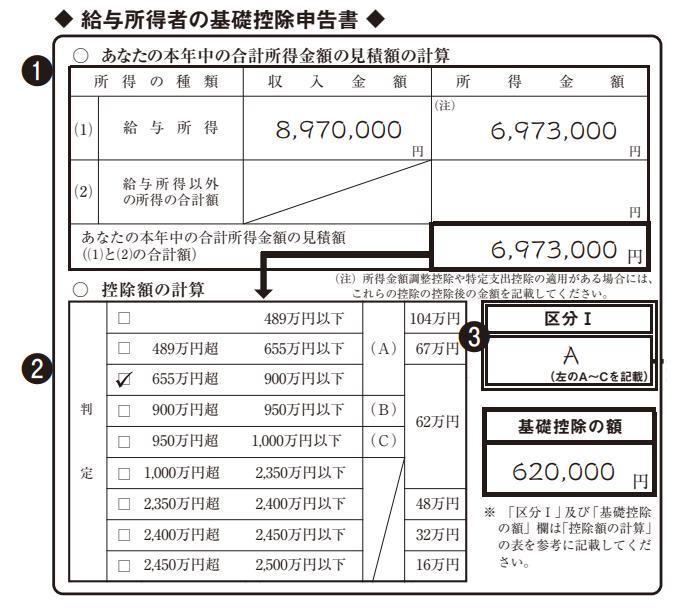
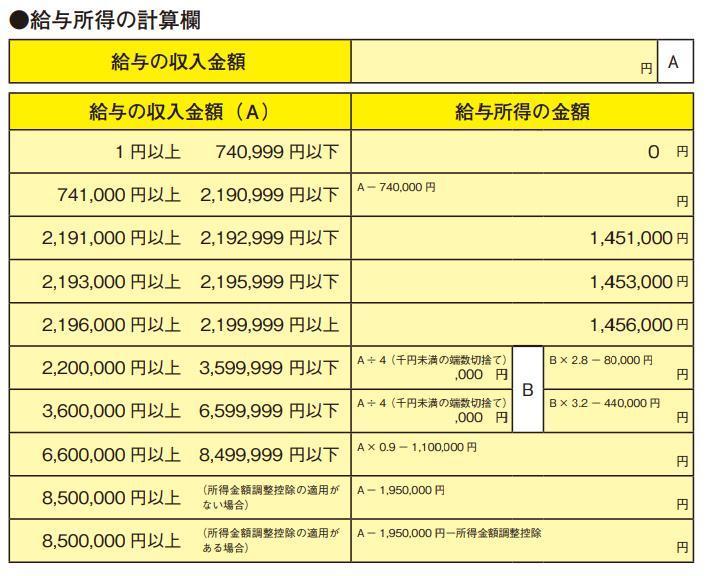
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
①(1)給与所得の収入金額:源泉徴収票や給与支払明細書を参考に、その年の給与収入の見込額を記載
①(1)給与所得の所得金額:収入金額を、国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」に記載されている「給与所得の計算欄」に当てはめて所得金額を計算し、記載する
①(2)給与所得以外の所得の合計額:給与所得以外の所得がある場合に合計額を記載
②あなたの本年中の合計所得金額の見積額:「給与所得の所得金額」と「給与所得以外の所得の合計額」を合算し記載
③区分I、基礎控除額:合計所得金額の見積額を控除額の計算の表に当てはめ、該当する箇所にチェックを付け、そこに記載された区分と控除額を記入
関連記事:給与所得控除とは?所得控除との違いや計算方法をわかりやすく解説
関連記事:給与計算システム(ソフト)とは?機能と比較ポイント
給与所得者の配偶者控除等申告書の書き方
配偶者控除又は配偶者特別控除を受ける場合は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の用紙にある「給与所得者の配偶者控除等申告書(画像の3のところ)」に必要事項を記載します。
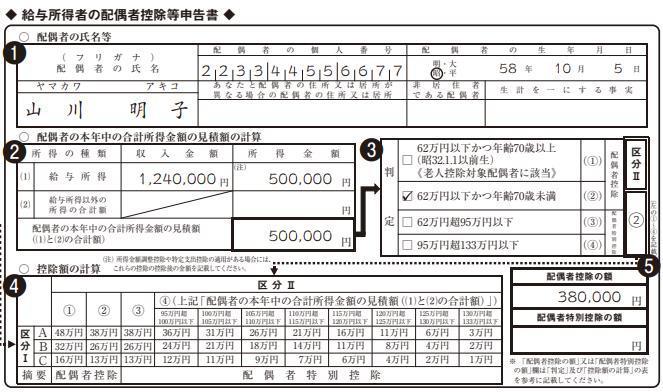
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
各項目の書き方は次のとおりです。
①配偶者の氏名等:配偶者の氏名、個人番号など配偶者情報を記載。配偶者が国外で暮らしている場合には、「非居住者である配偶者」欄にチェックを付け、「生計を一にする事実」欄に生活費や教育費に関する送金額を記載する。この場合、親族関係書類及び送金関係書類の提出または提示が必要
②配偶者の本年中の合計所得金額の見積額の計算:配偶者の給与収入やそのほかの所得をもとに、前項の「所得金額の計算欄」を参考に所得金額の見積額を計算し記載
③判定、区分II:「配偶者の本年中の合計所得金額の見積額」と配偶者の生年月日をもとに「判定」「区分II」を記載
④控除額の計算:区分Iと区分IIの判定結果を「控除額の計算表」に当てはめ、該当する控除額を確認する
⑤配偶者控除の額、配偶者特別控除の額:割り出した控除額を記入
給与所得者の特定親族特別控除申告書の書き方
特定親族特別控除とは、生計を一にする年齢が19歳以上23歳未満の親族で、給与収入が136万円超197万円以下(合計所得金額:62万円を超え123万円以下)の人を対象にした控除です。特定親族特別控除に該当する場合は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の用紙の下部にある「給与所得者の特定親族特別控除申告書(画像の4のところ)」に必要事項を記載します。
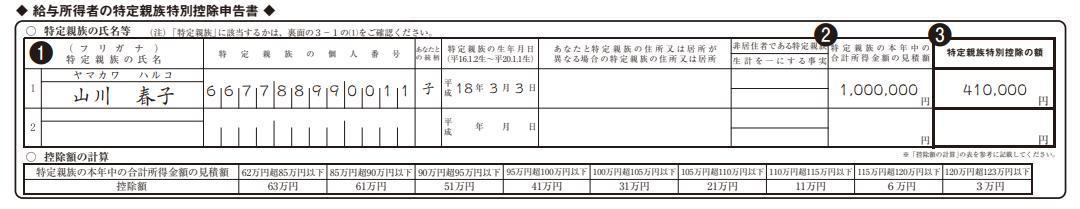
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
①特定親族の氏名等:特定親族の氏名や個人番号、続柄、生年月日、住所(同居していない場合のみ記載)を記載
②特定親族の本年中の合計所得金額(見積額):特定親族の本年中の合計所得金額を、給与所得者の基礎控除申告書の書き方で紹介した計算方法を参考にして算出し記載
③特定親族特別控除の額:控除額の計算表に特定親族の本年中の合計所得金額の見積額を当てはめ、該当する控除額を記入
所得金額調整控除申告書の書き方
子ども・特別障害者等を有する者等の所得金額調整控除の対象になる場合は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の用紙の下部にある「給与所得者の所得金額調整控除申告書(画像の5のところ)」欄に必要事項を記載します。
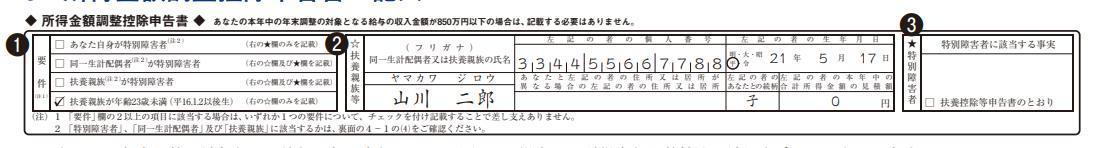
引用:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
①要件:該当項目にチェックを付ける
②☆扶養親族等:「同一生計配偶者が特別障害者」「扶養親族が特別障害者」「扶養親族が年齢23歳未満」のいずれかにチェックを付けた場合、「☆扶養親族等」欄に、要件に該当する同一生計配偶者又は扶養親族の氏名、個人番号及び生年月日を記載
③★特別障害者:「あなた自身が特別障害者」「同一生計配偶者が特別障害者」「扶養親族が特別障害者」のいずれかにチェックを付けた場合は「★特別障害者」の欄に、特別障害者に該当する事実(障害の状態又は交付を受けている手帳などの種類、交付年月日、障害の程度など)などを記載
給与所得者の保険料控除申告書の書き方
次のいずれかに該当する場合、必要事項を記載して勤務先へ提出します。
- 生命保険に加入している:生命保険料控除の欄に記載
- 地震保険に加入している:地震保険料控除の欄に記載
- 勤務先以外で社会保険料を支払っている:社会保険料控除の欄に記載
- 小規模企業共済等掛金(iDeCoの掛金を含む)に加入している:小規模企業共済等掛金控除の欄に記載
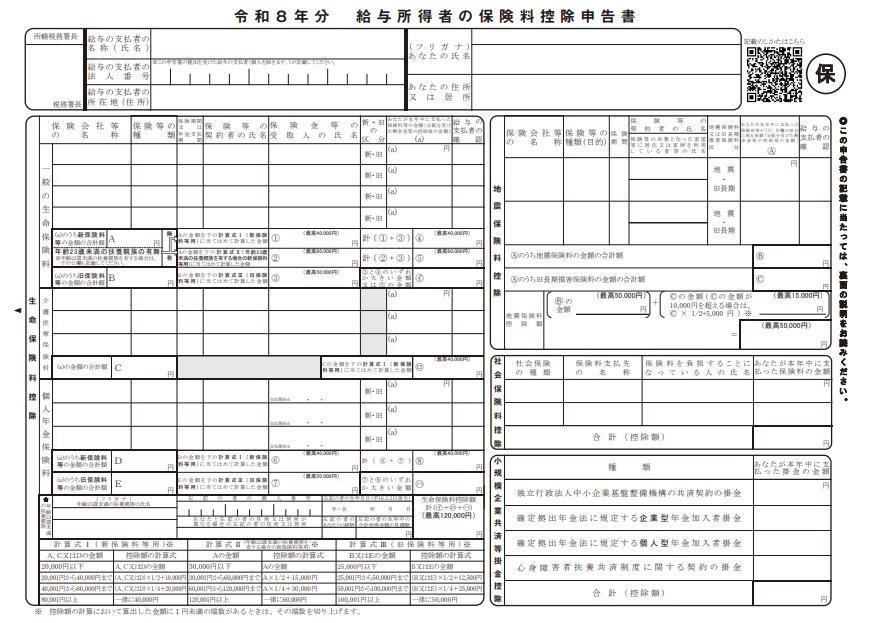
申告書の最上部の基本情報の欄に名前と住所を記載します。各項目別の書き方は、次のとおりです。
「生命保険料控除」欄:一般の生命保険料、介護医療保険料、個人年金保険料の3項目に分かれているため、生命保険料控除証明書を参照し、保険会社名や保険の種類、契約者名などを記載。控除額は、申告書に記載されている計算方法で算出して記載。
「地震保険料控除」欄:地震保険料控除証明書に記載されている内容を参照し、保険の種類や保険期間、契約者などを記載。
「社会保険料控除」欄:国民年金保険料などは控除証明書を参照し、そのほかの社会保険料は領収書や支払記録などに基づき、社会保険の種類、保険料の支払先、本年中に支払った保険料の金額などを記載。
「小規模企業共済等掛金控除」欄:掛金ごとに、その年の12月までに支払う掛金の金額を記載。
給与所得者の(特定増改築等)住宅借入金等特別控除申告書の書き方
給与所得者の(特定増改築等)住宅借入金等特別控除申告書の書き方を紹介します。
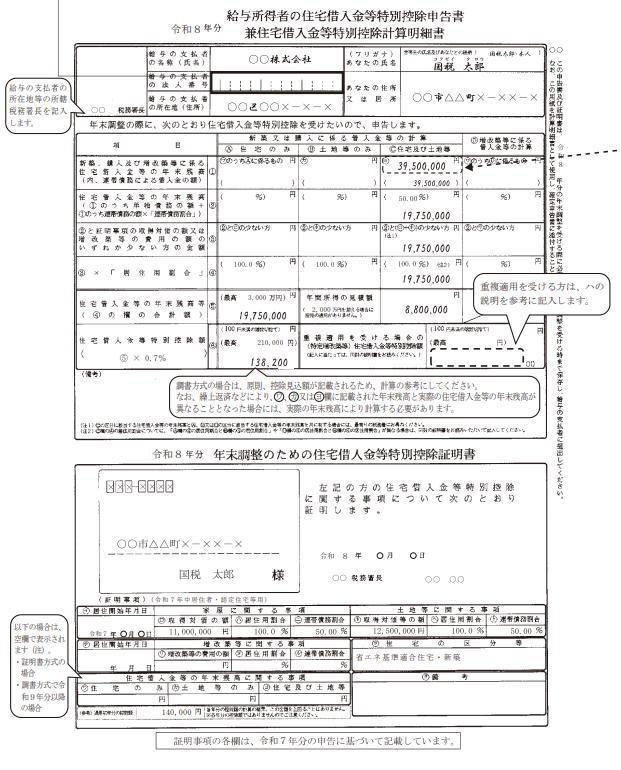
引用:国税庁「給与所得者の(特定増改築等)住宅借入金等特別控除申告書の記載例」
書類上部の「〇年分」の年号が、申告年と合っているか確認しましょう。令和7年分に確定申告で住宅借入金等特別控除を受けた人が、令和8年分として控除を受ける場合の各項目の記載内容は、次のとおりです。
税務署長:勤務先の会社を所轄している税務署名を記載
給与の支払者の名称・所在地:勤務先の会社名と住所を記載
あなたの氏名・住所:自身の名前と住所を記載
①「新築、購入及び増改築等に係る住宅借入金等の年末残高」:12月末日現在の住宅ローンの残高を、金融機関からの残高等証明書を見て記載。借入が「住宅のみ」であればA欄に、「土地等のみ」であればB欄に、「住宅と土地の両方」の借入ならC欄に記載
②「住宅借入金等の年末残高」:単独名義のローンの場合は「新築、購入及び増改築等に係る住宅借入金等の年末残高欄」の金額をそのまま記載。連帯債務者がいる場合は、申告者が負担している金額を記載
③「②と証明事項の取得対価の額等、いずれか少ない方の金額」:②で記載した金額と、用紙下部の証明書欄に記載されている「取得対価の額(ロ欄 + ホ欄)」を比較して、少ない方を記載
④「③×居住用割合」:証明書欄にある「居住用割合(ヘ欄)」を確認し、すべて居住用として使用している場合は100%と記載し、③の金額をそのまま枠内に転記
⑤「住宅借入金等の年末残高等」:④の金額を転記。住宅と土地等の両方がある場合は、合算金額を記載
年間所得の見積額:年収ではなく、年間の所得額(給与所得控除後の金額)を記載
従業員の申告書入力をスムーズに進めるには
2026年(令和8年)の年末調整における変更点
2026年(令和8年)の年末調整における変更点は次のとおりです。
- 基礎控除・給与所得控除の引き上げ
- 扶養親族等の所得要件の緩和
- 23歳未満の扶養親族を有する場合の生命保険料控除の上限引き上げ
- 「給与所得者の扶養控除等申告書」の様式変更
- 源泉徴収税額表の改正
ここから具体的に見ていきましょう。
基礎控除・給与所得控除の引き上げ
基礎控除と給与所得控除の見直しにともない、課税対象額の計算方法が変わります。主な変更点は次の表のとおりです。
| 令和7年分 | 令和8・9年分 | |
|---|---|---|
| 基礎控除(本則) | 58万円 | 62万円 |
| 特例加算を含む基礎控除額(合計所得132万円以下の場合) | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 特例加算を含む基礎控除額 (489万円超655万円以下の場合) |
63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 給与所得控除(最低保障額) | 65万円 | 74万円(本則69万円+特例5万円) |
| 課税最低限の目安(給与収入) | 160万円 | 178万円 |
※なお、「課税最低限178万円」は、給与収入のみでほかに所得がなく、基礎控除と給与所得控除を満額適用できる場合の目安です。
扶養親族等の所得要件の緩和
2026年の税制改正では、扶養控除や配偶者控除の対象になる親族などの所得要件が緩和され、合計所得62万円以下(給与収入136万円以下)に拡大されます。これまで所得要件を満たしていなかった親族が新たに控除対象になる可能性があるほか、勤労学生は本人の税額と親側の扶養判定を分けて確認する必要が生じます。
主な変更点は次の表のとおりです。
| 令和7年分 | 令和8年分以後 | |
|---|---|---|
| 同一生計配偶者 扶養親族 ひとり親の生計を一にする子 |
合計所得58万円以下(給与収入123万円以下) | 合計所得62万円以下(給与収入136万円以下) |
| 勤労学生 | 合計所得85万円以下(給与収入150万円以下) | 合計所得89万円以下(給与収入163万円以下) |
23歳未満の扶養親族を有する場合の生命保険料控除の上限引き上げ
23歳未満の扶養親族がいる場合、一般の生命保険料控除の上限が引き上げられます。それにともない、保険料控除申告書に扶養親族の情報を書く欄が新設されたほか、特例の適用に伴い新たな計算区分が追加されています。なお、これは、令和8・9年分の所得税に適用される特例のため注意しましょう。
主な変更点は、次のとおりです。
- 年齢23歳未満の扶養親族を有する人が新生命保険料を支払った場合の一般の生命保険料控除の適用限度額が6万円(改正前:4万円)へ変更された。新生命保険料と旧生命保険料の両方を支払った場合の限度額も6万円(※一般の生命保険料、介護医療保険料、個人年金保険料を合計した上限120,000円は変更ないため、枠を使い切っている場合は、引き上げ効果が限られます)
- 保険料控除申告書に、「年齢23歳未満の扶養親族の有無」を選ぶ欄、扶養親族の情報を書く欄が新設された
- 計算式が以下のように変更になった
| 年間の新生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 新生命保険料の全額 |
| 30,000円超60,000円以下 | 新生命保険料 × 1/2 + 15,000円 |
| 60,000円超120,000円以下 | 新生命保険料 × 1/4 + 30,000円 |
| 120,000円超 | 一律 60,000円 |
「給与所得者の扶養控除等申告書」の様式変更
「給与所得者の扶養控除等申告書」の様式が令和8年分から変更になることに注意しましょう。これまでは「控除対象扶養親族」を記載していましたが、令和8年分以後は「控除対象扶養親族」に加えて一定の特定親族(19歳以上23歳未満で合計所得62万円超100万円以下。令和8年12月1日以後の改正後の要件)を含めた「源泉控除対象親族」の記載が必要です。
ただし、合計所得金額が100万円超123万円以下の特定親族は、月次の源泉徴収の際に特定親族特別控除が適用されません。特定親族特別控除の適用を年末調整で受ける場合には、特定親族特別控除申告書の提出が必要です。
源泉徴収税額表の改正
令和8年1月以後の月次源泉徴収には、「令和8年分源泉徴収税額表」を使用します。この税額表には令和7年度税制改正の内容が反映されていますが、令和8年12月1日に施行される令和8年度税制改正の基礎控除の特例加算や給与所得控除の上乗せなどは反映されていません。
そのため、令和8年12月の年末調整では、令和8年度税制改正後の控除額で年税額を計算し、それまでの源泉徴収税額との差額を精算します。
参考:令和8年分源泉徴収税額表
関連記事:2026年(令和8年)の年末調整の変更点一覧!書き方の違いを解説
【担当者向け】2026年(令和8年)の年末調整における実務で注意したいポイント
2026年(令和8年)の年末調整で注意したい以下のポイントについて解説します。
- 新たな扶養控除対象者がいないか確認する
- 基礎控除申告書では改正後の基礎控除額が記載されているか確認する
- 配偶者に給与所得がある場合は改正後の基準で控除区分を確認する
- 扶養控除の所得要件にともない特定親族特別控除対象者から外れていないか確認する
- 年末調整での税額精算に注意する
ここから具体的に見ていきましょう。
新たな扶養控除対象者がいないか確認する
所得要件の見直しにともない、新たに扶養控除の対象となる親族が出てくる可能性があります。対象になる従業員は、異動申告書を提出しなければなりません。
異動月日及び事由欄には「令和8年12月1日 改正」等と記載します。
基礎控除申告書では改正後の基礎控除額が記載されているか確認する
従業員から提出された基礎控除申告書に、改正後の基礎控除額が記載されているかどうか確認しましょう。令和8・9年分の基礎控除額は、税制改正により上限が引き上げられ、最大額は104万円です(特例加算含む)。
特例加算分は年末調整での適用になり、令和8年中の月次源泉徴収は改正前の税額表をもとに計算された額です。そのため、年末調整で差額を精算する必要があります。改正後の基礎控除額が正しく記載され、特例加算の適用漏れがないか確認しましょう。
配偶者に給与所得がある場合は改正後の基準で控除区分を確認する
令和8年分から同一生計配偶者の所得要件が、「62万円以下」に拡大されました(改正前:「58万円以下」)。令和8年分からは配偶者控除の対象になる人がいるかもしれません。
配偶者控除、配偶者特別控除の対象になる人の合計所得金額の条件は、次のとおりです。
- 配偶者控除の対象:合計所得金額58万円以下から62万円以下(給与収入のみの場合、123万円以下から136万円以下)に変わる
- 配偶者特別控除の対象:令和8年分は、合計所得金額62万円超133万円以下
※改正前の下限は58万円超だったため、下限額が変更されています。
配偶者に給与所得がある場合は、改正後の基準に基づいて控除区分を確認しましょう。
扶養控除の所得要件にともない特定親族特別控除対象者から外れていないか確認する
扶養控除の所得要件の変更にともない、特定親族特別控除の対象から外れる人がいるかもしれません。扶養控除の所得要件は、令和8年分から62万円以下に拡大されます。特定親族の合計所得金額が58万円超62万円以下の場合は、扶養控除(特定扶養親族)を受けられます。
年末調整での税額精算に注意する
令和8年11月までの月次源泉徴収は、改正前の税額表で計算した税額です。そのため、令和8年12月の年末調整では、改正後の基礎控除・給与所得控除を反映した年税額を計算し、月次累計との差額を精算しなければなりません。
従業員の所得や控除の状況によっては、還付額が前年より増える可能性があります。
改正後の年末調整を正確かつ効率よく行うには
年末調整に対応するなら「ADPS(アドプス)」がおすすめ
2026年(令和8年)の年末調整では、基礎控除・給与所得控除の引き上げや扶養親族等の所得要件の緩和など、複数の変更点があり、労務担当者の負担が大きくなりがちです。そこで、人事管理システム「ADPS(アドプス)」の導入がおすすめです。
ADPSは、給与計算や賞与計算をはじめ、年末調整業務にも対応します。従業員はADPSを通じて年末調整に必要な情報を手軽に入力でき、管理者側も従業員の申告進捗をリアルタイムで確認できるため、年末調整業務の効率化につながります。
年末調整業務のミス削減や効率化に役立つADPSの導入を検討してはいかがでしょうか。
年末調整を効率よく対応するには
関連記事:年末調整の電子化で変わることとは?導入の流れも徹底解説!
関連記事:年末調整システムとは?メリットや比較ポイントについて解説
関連記事:年末調整を効率化させる3つの方法!給与計算システムも紹介
年末調整で提出する書類の書き方を正しく理解して年末調整に臨もう
2026年(令和8年)の年末調整には複数の変更点があるため、労務担当者は変更点や年末調整で提出する書類の正しい書き方を理解して業務に臨む必要があります。スムーズに業務を進めていくために、年末調整の対象者やスケジュール、実務で注意したいポイントを確認しておきましょう。
なお、変更にともなう労務担当者の工数削減を実現したいのであれば、年末調整業務に対応した人事管理システム「ADPS(アドプス)」の導入がおすすめです。この機会に、ADPSの導入を検討してはいかがでしょうか。
年末調整における労務担当者の工数を削減するには
カシオヒューマンシステムズコラム編集チームです。
人事業務に関するソリューションを長年ご提供してきた知見を踏まえ、
定期的に「人事部の皆様に必ず今後の業務に役立つ情報」を紹介しています。