2026年(令和8年)の年末調整の変更点一覧!書き方の違いを解説
2026.10.01
2026年(令和8年)の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件などが変更されます。前年から基準が変わる項目も多く、従来の申告書や社内資料をそのまま使用すると、控除額や扶養判定を誤る可能性がある点には注意が必要です。
本記事では、2026年の年末調整で押さえておきたい変更点をはじめ、各申告書の書き方や基本的なスケジュール、人事・給与担当者が注意すべきポイントまで詳しく解説します。
年末調整・給与計算は人事・労務管理システムADPS(アドプス)がおすすめです。
目次
2026年(令和8年)の年末調整で押さえておきたい変更点
2026年(令和8年)の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件などが前年から変更されます。主な変更点は、以下のとおりです。
| 項目 | 2025年 | 2026年 |
|---|---|---|
| 基礎控除の最高額 | 95万円 | 104万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 給与収入のみの場合の所得税の課税最低限 | 160万円 | 178万円 |
| 扶養親族等の所得要件 | 58万円以下 | 62万円以下 |
| 扶養親族等の給与収入の目安 | 123万円以下 | 136万円以下 |
| 勤労学生の所得要件 | 85万円以下 | 89万円以下 |
それぞれの変更内容を、以下で詳しく解説します。
基礎控除が最大104万円に引き上げられる
2026年分の所得税では、基礎控除の本則額が58万円から62万円へ変更されます。さらに、令和8年分・令和9年分には合計所得金額に応じた特例措置が適用され、基礎控除額は最大104万円となります。
2026年分の具体的な基礎控除額は、以下のとおりです。
| 合計所得金額 | 2026年分の基礎控除額 |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超336万円以下 | 104万円 |
| 336万円超489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
合計所得金額が489万円までであれば、104万円の基礎控除を受けられます。489万円を上回る場合は控除額が縮小し、489万円超655万円以下では67万円、655万円超2,350万円以下では62万円です。
判定の基準となるのは給与収入ではなく、各種所得を合算した「合計所得金額」です。副業収入から生じる所得や事業所得、不動産所得などがある場合も含めて確認する必要があります。
給与所得控除の最低保障額が74万円に引き上げられる
2026年分から、給与所得控除の最低保障額も65万円から74万円に引き上げられます。給与所得控除の最低保障額の推移は、以下のとおりです。
| 年分 | 給与所得控除の最低保障額 |
|---|---|
| 2025年分 | 65万円 |
| 2026年分 | 74万円 |
| 2027年分 | 74万円 |
| 2028年分以後 | 現行制度上69万円 |
上表のとおり、2026年分と2027年分は、本則の最低保障額69万円に5万円が加算され、74万円となる特例が設けられています。また、2026年分は基礎控除の最高額が104万円となるため、給与収入のみで両方の控除を満額適用できる場合、所得税がかからない給与収入の目安は178万円です。
扶養親族や配偶者などの所得要件が引き上げられる
2026年分から、扶養親族や配偶者などに関する所得要件も引き上げられます。主な所得要件の変更は、以下のとおりです。
| 対象 | 2025年 | 2026年 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下 | 62万円以下 |
| 特定親族 | 58万円超123万円以下 | 62万円超123万円以下 |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 | 62万円超133万円以下 |
| 勤労学生 | 85万円以下 | 89万円以下 |
扶養親族や同一生計配偶者は、合計所得金額の要件が58万円以下から62万円以下へ引き上げられます。給与所得のみの場合、合計所得金額62万円以下の要件に給与所得控除74万円を加えた、給与収入136万円以下が扶養親族・同一生計配偶者に該当する目安です。
そのほか、特定親族や配偶者特別控除、勤労学生も所得要件が変更されています。
扶養控除等申告書などの記載内容にも変更がある
2026年分の扶養控除等申告書では、扶養親族等の所得要件の変更に加えて、記載内容にも変更があります。とくに注意したいのが、従来の「控除対象扶養親族」に代わって「源泉控除対象親族」を記載する点です。
源泉控除対象親族には、控除対象扶養親族だけでなく、特定親族特別控除の対象となる19歳以上23歳未満の親族のうち、一定の所得要件を満たす人も含まれるため注意してください。
これに伴い、2026年分以後は源泉徴収税額を計算する際の扶養親族等の数も、「源泉控除対象親族」を基準に算定します。
また、2026年分は扶養親族や同一生計配偶者などの所得要件が引き上げられるため、前年は扶養の対象外だった親族が新たに対象となるケースも考えられます。従業員に前年の申告内容をそのまま転記してもらうのではなく、親族の年齢や所得見込みを改めて確認してもらうことが必要です。
23歳未満の扶養親族がいる場合は生命保険料控除の特例に注意する
2026年分の年末調整では、23歳未満の扶養親族がいる従業員について、生命保険料控除の特例にも注意が必要です。2026年分・2027年分は、23歳未満の扶養親族を有する場合、新生命保険料に係る一般の生命保険料控除の限度額が最高4万円から6万円へ引き上げられます。
なお、令和8年12月1日以後に行う年末調整では、改正後の所得要件で判定します。2026年分の扶養親族は、合計所得金額62万円以下が基本的な所得要件です。給与所得のみの場合は、給与収入136万円以下が該当する目安となります。
ただし、生命保険料控除全体の上限12万円は変わりません。人事・給与担当者は、対象となる従業員へ特例の内容を事前に案内し、申告書の「年齢23歳未満の扶養親族」欄への記載漏れを防ぐことが必要です。
2026年の年末調整で提出すべき書類の書き方
2026年の年末調整では、従業員が各種申告書に必要事項を記入し、勤務先へ提出します。
基礎控除や扶養親族等の所得要件などが前年から変更されているため、2025年分の申告内容をそのまま転記せず、2026年分の基準に沿って記載することが必要です。主な書類と2026年分の注意点は、以下のとおりです。
| 書類 | 主な提出・作成者 | 2026年の主な注意点 |
|---|---|---|
| 扶養控除等申告書 | 従業員 | 源泉控除対象親族の記載や、扶養親族等の所得要件の変更に注意する |
| 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 | 従業員 | 改正後の基礎控除額を確認し、配偶者や特定親族に関する記載漏れを防ぐ |
| 保険料控除申告書 | 従業員 | 23歳未満の扶養親族がいる場合の生命保険料控除の特例を含め、控除額を正しく計算する |
| 住宅借入金等特別控除申告書 | 対象となる従業員 | 年末残高を確認し、借換えや連帯債務がある場合は記載方法を確認する |
| 源泉徴収簿 | 給与支払者 | 令和8年12月の年末調整では、改正後の基礎控除額と給与所得控除額を用いて年調年税額を計算・記録する |
ここでは各種書類の変更点を解説します。
扶養控除等申告書は源泉控除対象親族の記載に注意
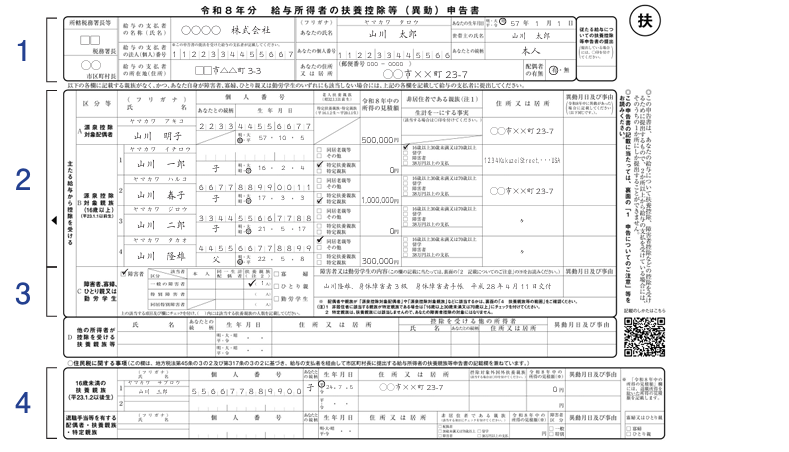
2026年分の扶養控除等申告書では、扶養親族に関する記載欄の扱いが変わります。これまでの「控除対象扶養親族」ではなく、「源泉控除対象親族」を記載する点が主な変更です。これは特定親族特別控除の創設に伴うもので、毎月の給与から源泉徴収する所得税を計算する際の扶養親族等の人数にも影響します。
源泉控除対象親族に該当する主な人は、以下のとおりです。
| 対象 | 2026年分の主な所得要件 |
|---|---|
| 控除対象扶養親族 | 合計所得金額62万円以下 |
| 19歳以上23歳未満の特定親族 | 合計所得金額62万円超100万円以下 |
2026年(令和8年)12月の年末調整では所得要件が見直されるため、前年の申告内容をそのまま転記せず、対象者に漏れがないか改めて確認する必要があります。
基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書は控除の改定に注意
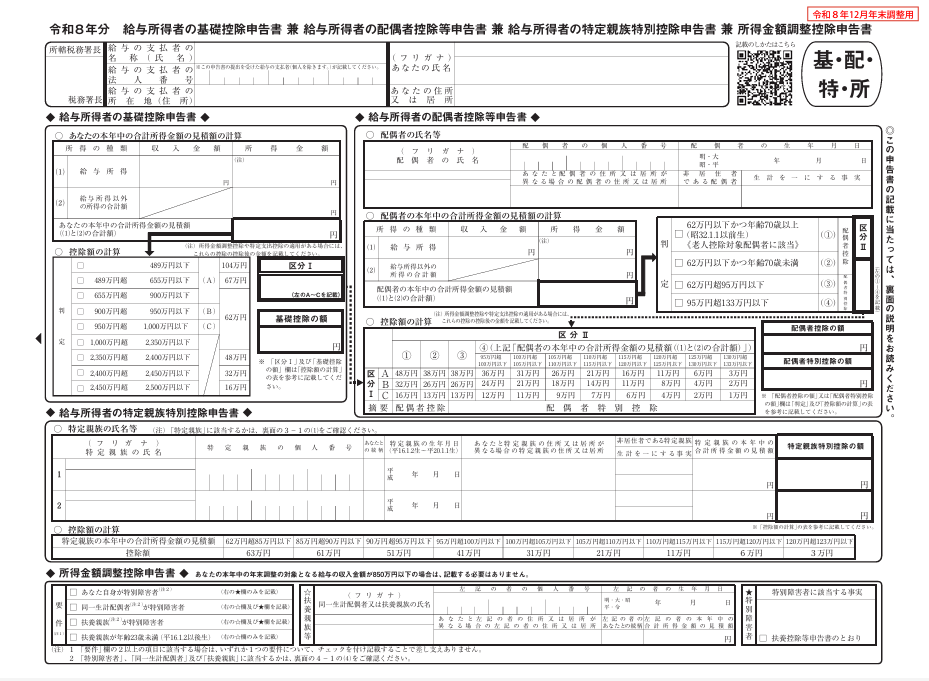
2026年分は各種控除の基準が見直されたことで、「基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」も前年とは一部異なる内容になっています。
令和8年分の申告書には、新しい基礎控除額や配偶者控除等の判定基準などが反映されています。前年の書類を参考に記入すると金額を誤るおそれがあるため、必ず令和8年分の様式を確認してください。
記入にあたっては、本人の所得だけでなく、配偶者や特定親族についてもその年の所得見込みを把握します。確認した金額をもとに、申告書上の区分から適用される控除額を判断します。
引用:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
保険料控除申告書は生命保険料控除の特例を忘れない
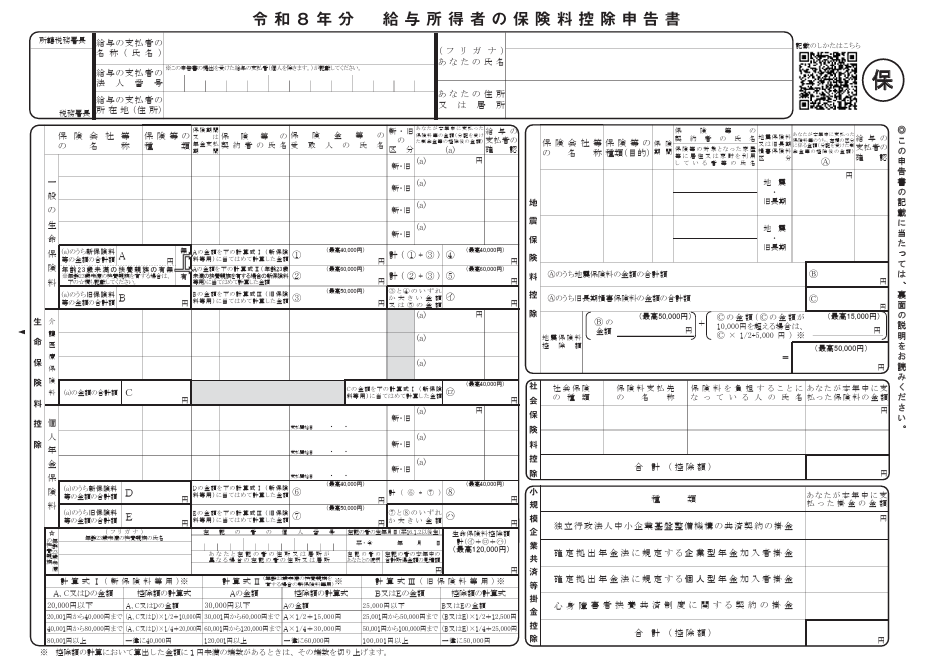
保険料控除申告書には、保険会社などから交付された控除証明書を確認しながら、保険会社名や保険の種類、支払った保険料などを記載します。国民年金保険料など社会保険料控除を受ける場合は、支払金額を証明する書類の提出も必要です。
2026年分は、23歳未満の扶養親族がいて新生命保険料を支払っている場合、生命保険料控除の特例が適用されるケースがあります。人事・給与担当者は、令和8年分の申告書と記載例を案内し、対象者の記載漏れがないか確認してください。
参考:国税庁「第41条の15の5((年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例))関係」
住宅借入金等特別控除申告書は大きな変更なし
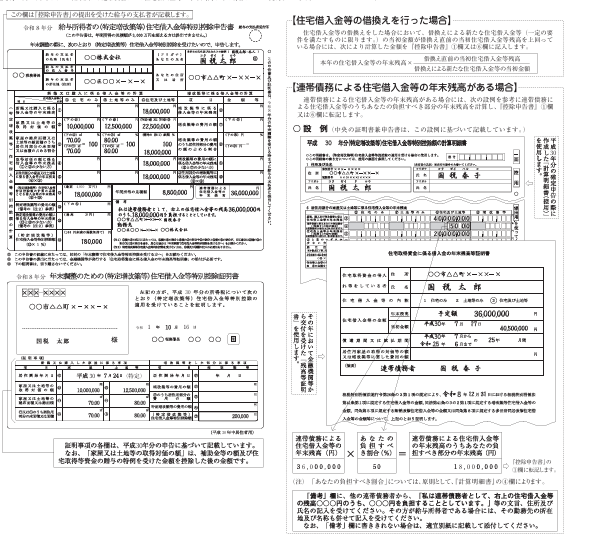
住宅借入金等特別控除申告書は、住宅ローン控除を年末調整で受ける従業員が提出する書類です。住宅借入金等の年末残高や年間所得の見積額などを確認して記載します。国税庁の令和8年分資料では、大きな様式変更は確認されていません。
借換えや連帯債務がある場合は記載方法が異なるため、国税庁の記載例を確認しながら作成してください。
参考:国税庁「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」
源泉徴収簿は改正後の控除額で年末調整を行う
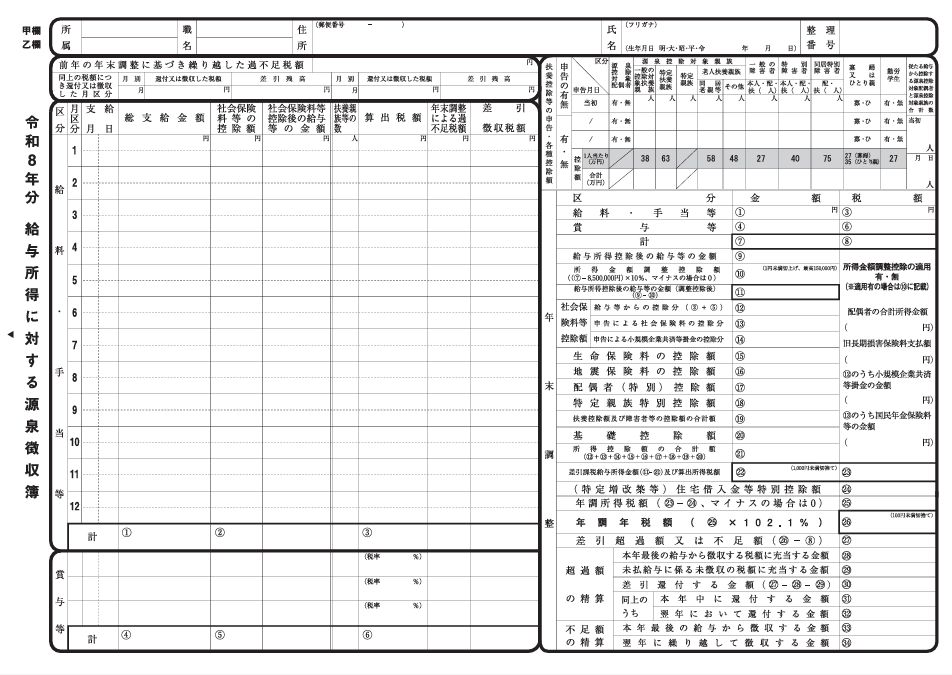
源泉徴収簿は、給与支払者が毎月の給与や源泉徴収税額、年末調整の結果などを記録するための書類です。従業員から提出してもらう申告書ではありません。
2026年分は、基礎控除や給与所得控除などが変更されているため、令和8年分の様式と改正後の基準を使用して年調年税額を計算します。算出した年調年税額と年間の源泉徴収税額を比較し、還付または追加徴収を行います。
関連記事:【2026年(令和8年)】年末調整の書き方とは?必要書類や注意点、変更点を解説
2026年の年末調整はいつから?基本的なスケジュール
年末調整には一律の開始日はありませんが、一般的には9〜10月から社内準備を始め、10〜11月に書類回収、11〜12月に計算・確認を進めます。
ここでは、2026年の年末調整を円滑に進めるための基本的なスケジュールを時期ごとに解説します。
9〜10月|改正内容と社内スケジュールを確認する
9〜10月は、年末調整に向けた事前準備を進める時期です。まずは国税庁が公開する年末調整関係資料や申告書を確認し、2026年分の税制改正や様式変更を把握します。
そのうえで、従業員への案内時期や申告書の提出期限、社内での確認期間などを決めます。人事・給与担当者間で改正内容を共有し、従業員向けの案内資料やチェックリストも2026年版へ更新しておくことが必要です。
10〜11月|従業員から年末調整関係書類を回収する
10〜11月は、従業員へ年末調整に必要な申告書を案内し、順次回収する時期です。
保険会社などから控除証明書が届き始めるため、必要書類や提出期限をあわせて周知しておくと回収を進めやすくなります。紙・電子のいずれで申告を受け付ける場合も、提出状況を確認し、未提出者には早めにリマインドを行います。
申告書の回収・進捗管理を効率よく進めるには
11〜12月|申告内容を確認して年税額を計算する
11〜12月は、従業員から回収した申告書や控除証明書の内容を確認し、年末調整の計算を進める時期です。
2026年分は基礎控除や給与所得控除が改定されているため、前年の計算基準をそのまま使用しないよう注意が必要です。給与計算システムを利用している場合も、2026年分の税制改正に対応したバージョンへ更新されているか確認しながら計算します。
年末調整の計算方法は、以下のコラムも参考にしてください。
12月〜翌年1月|過不足額を精算して源泉徴収票を交付する
年末調整後は、年間の源泉徴収税額と年調年税額を比較し、還付または追加徴収を行います。
その後、源泉徴収票を作成して従業員へ交付し、給与支払報告書や法定調書など翌年1月の手続きへ進みます。
2026年の年末調整で人事・給与担当者が注意すべきポイント
2026年の年末調整では、前年から変更された控除額や所得要件を正しく反映し、従業員への案内や申告内容の確認を進める必要があります。
ここでは、人事・給与担当者がとくに注意したいポイントを整理して解説します。
2025年の基準をそのまま使用しない
2026年分では、基礎控除や給与所得控除、扶養親族等の所得要件などが前年から変更されています。前年と同じ基準で処理すると、控除額や扶養判定を誤る可能性があるため注意が必要です。
前年のExcelファイルや社内マニュアル、チェックリストをそのまま流用せず、2026年分へ更新してください。あわせて、担当者間でも改正内容や確認基準を共有しておくとミスを抑えられます。
扶養親族や配偶者の所得見込みを改めて確認する
2026年分は、扶養親族や配偶者などに関する所得要件が変更されるため、前年の申告内容をそのまま使わず、所得見込みを改めて確認する必要があります。2025年分では対象外だった親族でも、2026年分では扶養控除等の対象となる可能性があるためです。
注意したいのは、従業員自身が前年の基準で「扶養対象外」と判断し、申告しないケースです。
家族構成に変化がない従業員も含め、所得要件が変更されたことを周知し、扶養親族や配偶者の2026年中の所得見込みを確認します。
2026年分と2027年以降の変更を混同しない
税制改正は、成立した年と実際に年末調整へ反映される年が一致するとは限りません。令和8年度(2026年度)税制改正の内容でも、適用開始が2027年分以後となる項目があるため、対象年を確認して処理する必要があります。
たとえば、ひとり親控除の引き上げは2027年分以後が対象です。
また、給与所得控除などは、年末調整への反映時期と毎月の源泉徴収への反映時期が異なる場合があります。人事・給与担当者は、「改正が決まった年」ではなく、「どの年分の所得税や源泉徴収から適用されるか」の確認が欠かせません。
給与計算システムの税制改正対応を確認する
給与計算システムを利用している場合は、2026年分の税制改正に対応したバージョンへ更新されているか確認します。基礎控除や給与所得控除、扶養判定などが正しく反映されているかもチェックが必要です。
あわせて、年末調整関係書類の新様式への対応状況も確認します。年末調整を始める前に、ベンダーの改正対応情報を確認しておくと安心です。
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A
税制改正に対応した給与計算・年末調整を行うには
年末調整業務を効率化する方法
年末調整では、従業員への書類案内から提出状況の確認、不備があった場合の修正依頼まで、短期間にさまざまな対応が発生します。
こうした作業をスムーズに進めるには、事前の案内方法や書類の管理体制を見直すことがポイントです。以下では、人事・給与担当者が取り入れやすい効率化の方法を紹介します。
従業員への案内を早めに行う
従業員への案内を早めに行うことで、質問や記載ミス、差し戻しが一時期に集中するのを防ぎやすくなります。提出期限や必要書類だけでなく、2026年分の改正内容や扶養判定の変更も事前に共有しておくことが必要です。
とくに2026年は、扶養親族等の所得要件などが前年から変更されています。変更点を具体的に示しておけば、従業員が2025年分の基準で判断するのを防ぎ、申告漏れの防止や確認作業の削減につながります。
申告書の回収・進捗管理を電子化する
申告書の回収や進捗管理を電子化すると、未提出者や差し戻し対象者を把握しやすくなり、人事・給与担当者の管理負担を減らせます。紙で運用する場合に必要な配布・回収・進捗確認の手間も抑えることが可能です。
また、申告内容をデータで管理できれば、給与計算システムへの転記作業を減らし、入力ミスの防止にもつながります。従業員側も紙の申告書を提出する手間が減るため、双方にとって年末調整を進めやすくなる点がメリットです。
年末調整の電子化は、以下のコラムを参考にしてください。
関連記事:年末調整の電子化で変わることとは?導入の流れも徹底解説!
人事・給与データを一元管理する
人事・給与データを一元管理すると、情報の確認や転記、照合作業を減らせます。社員情報や給与情報、扶養情報などを複数のシステムやExcelファイルから探す必要もなくなるため、スムーズに年末調整を進められます。
また、情報や処理ルールも共通化しやすく、担当者ごとのExcelや個別マニュアルへの依存を防ぎやすい点も魅力です。担当者が変わっても同じ基準で業務を進めやすくなり、属人化の防止にもつながります。
年末調整システムの概要やメリットは、以下のコラムも参考にしてください。
関連記事:年末調整システムとは?メリットや比較ポイントについて解説
2026年の年末調整・給与計算には人事管理システム「ADPS」
2026年は税制改正によって確認項目が増えるため、年末調整を含む人事・給与業務を効率よく管理できる環境づくりが重要です。
カシオヒューマンシステムズの「ADPS」では、人事情報や給与情報、勤怠情報などをまとめて管理できます。年末調整にも対応しており、申告状況の確認やペーパーレス化によって、書類の回収や進捗管理にかかる負担を減らせます。
人事・給与データを一元管理できるため、複数のシステムやExcelファイルへの転記・照合作業の削減にも効果的です。担当者ごとに情報を管理する必要も減り、法改正時の確認や引き継ぎを進めやすくなるため、業務の属人化防止にもつながります。
人事・給与業務全体の効率化や属人化の防止を進めたい企業は、ADPSの導入を検討してみてください。
年末調整を効率よく対応するには
2026年の年末調整に関するよくある質問
2026年の年末調整では、控除額や所得要件の変更によって、前年との違いがわかりにくい点もあります。
ここでは、2026年の年末調整で人事・給与担当者が疑問を持ちやすいポイントをQ&A形式で解説します。
2026年の年末調整で一番大きく変わる点は何ですか?
2026年は、基礎控除や給与所得控除、扶養親族等の所得要件が前年から変更されます。
とくに、控除額や扶養判定の基準が変わるため、2025年分の金額をそのまま使わないよう注意が必要です。人事・給与担当者は、令和8年分の最新様式や改正内容を確認したうえで年末調整を進めてください。
2026年の「年収の壁」はいくらになりますか?
2026年の「年収の壁」には、主に次のような基準があります。
- 所得税がかからない給与収入の目安:178万円
- 扶養親族・同一生計配偶者の給与収入の目安:136万円
給与収入のみでほかに所得がない場合、所得税がかからない給与収入の目安は178万円です。一方、扶養控除などの判定では136万円以下が目安となるため、すべての基準が178万円になるわけではありません。
2026年の年末調整はいつから準備すればよいですか?
年末調整には一律の開始日はありませんが、一般的には9〜10月から社内準備を始めます。10〜11月に従業員への案内や申告書の回収を進め、12月頃に申告内容の確認や年税額の計算、過不足額の精算を行う流れが基本です。
2026年分は、基礎控除や給与所得控除、扶養親族等の所得要件などが前年から変更されています。そのため、前年の案内資料やチェックリストを更新する時間も見込み、例年より早めに準備を進めておくと安心です。
2026年の年末調整は税制改正に合わせた事前準備が重要
2026年の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件など、前年から複数の変更があります。前年の資料や計算基準をそのまま使用せず、国税庁の最新情報を確認したうえで、申告書や社内マニュアル、給与計算システムを2026年分へ更新しておくことが必要です。
また、従業員への案内や申告書の回収、進捗管理を早めに進めることで、差し戻しや確認作業の集中を防ぎやすくなります。人事・給与データを一元管理できる仕組みも活用しながら、年末調整だけでなく人事・給与業務全体の効率化につなげてください。
人事・給与業務全体を効率化するには
カシオヒューマンシステムズコラム編集チームです。
人事業務に関するソリューションを長年ご提供してきた知見を踏まえ、
定期的に「人事部の皆様に必ず今後の業務に役立つ情報」を紹介しています。